この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローン返済中に旦那が病気や事故で働けなくなると、団信で残債がなくなるのか、毎月の返済をどうするのか不安になります。
ただし、働けなくなったことだけを理由に住宅ローンが自動で免除されるわけではなく、加入している団信の支払条件を確認する必要があります。
同時に、傷病手当金など今後入るお金と預貯金、毎月の支出を並べ、収入減が続く前に借入先へ相談できる状態を作ることも大切です。
夫が脳梗塞になった場合も、病名だけで判断せず、疾病保障や就業不能保障の対象条件、待機期間、給付内容を契約書で確認してください。
この記事では、住宅ローンで旦那が働けなくなったら何から確認すればよいのかを、団信、公的制度、金融機関への相談、家計の立て直しの順番で解説します。
- 働けなくなっただけで住宅ローンが自動免除されるわけではない
- 団信は支払事由・待機期間・給付内容を契約書で確認する
- 傷病手当金などの収入と今後1か月の家計不足額を並べる
- 返済が苦しくなる前に借入先へ相談する
住宅ローンで旦那が働けなくなったら最初に確認する順番
旦那が働けなくなったときは、住宅ローンの免除だけを調べるのではなく、団信、公的制度、手元資金、返済相談を順番に確認します。
団信の結果が出るまでにも返済日と生活費の支払いは続くため、保障確認と家計確認を並行して進めることが重要です。
最初から借り換えや売却を決めず、今の契約で何が保障され、今後いくら不足するのかを先に整理してください。
住宅ローンで働けないときは団信の支払条件を確認する
住宅ローンがなくなるかどうかは、働けない期間だけではなく、加入している団信や特約の支払事由で決まります。
一般団信、疾病保障、就業不能保障では、保障される状態と住宅ローンへの反映方法が異なるため、契約書を分けて確認します。
| 保障の種類 | 主な確認点 | 注意点 |
|---|---|---|
| 一般団信 | 死亡・所定の障害 | 休職だけは 対象外の場合 |
| 疾病保障 | 対象疾病・状態継続 | 病名だけで 決まらない |
| 就業不能保障 | 待機期間・給付期間 | 残債か 返済額か確認 |
まず、働けなくなっただけでは住宅ローンは自動で免除されません。
一般団信は働けないだけで免除されない
一般的な団信は、被保険者が死亡した場合や契約で定める所定の障害状態になった場合などを保障対象にします。
そのため、病気やけがで仕事を休んでいても、契約上の支払事由に該当しなければ住宅ローンは残ります。
疾病保障付き団信では特定の病気や状態が対象になることがありますが、診断された時点で残債が全額なくなるとは限りません。
就業不能保障も、一定期間の毎月返済額を保障するタイプと残債を保障するタイプがあるため、給付内容まで確認が必要です。
手元の契約書では、被保険者、支払事由、待機期間や状態継続期間、保障される金額の4点を先に探してください。
契約書類が見つからない場合は、住宅ローンを借りている金融機関へ連絡し、加入している団信と特約名から確認します。
脳梗塞は3大疾病・就業不能保障の条件を見る
夫が脳梗塞になった場合も、脳梗塞と診断された事実だけで住宅ローンの保障が決まるとは限りません。
まず、契約している団信に3大疾病保障や就業不能保障が付いているかを確認します。
次に、脳卒中の後遺症が何日続けば対象になるのか、所定の手術が支払事由になるのか、診断書で何を証明する必要があるのかを確認してください。
住宅金融支援機構の新3大疾病付機構団信では、脳卒中の初診日から60日以上、所定の神経学的後遺症が続いたと医師に診断された場合、または所定の手術を受けた場合などが債務弁済の条件として示されています(出典:住宅金融支援機構「団体信用生命保険の契約概要(詳細版)」)。
これは住宅金融支援機構の商品例であり、民間金融機関や保険会社の団信に同じ条件がそのまま当てはまるわけではありません。
保障対象か判断がつかない段階でも、自己判断で返済を止めず、借入先へ加入内容と請求手続きを確認してください。
診断書を先に取得すると指定書式と合わない場合があるため、請求窓口へ必要書類と提出時期を確認してから医療機関へ依頼します。
病名だけで判断せず、後遺症の内容、継続期間、手術の有無、指定診断書の記載項目を分けて確認すると整理しやすいです。
ペアローン・収入合算は保障される債務を確認する
夫婦で住宅ローンを利用している場合は、誰が債務者で、誰が団信の被保険者なのかを契約書で確認します。
ペアローンは夫婦がそれぞれ住宅ローンを契約するため、夫の団信で夫名義の債務が保障されても、妻名義の債務は残るのが基本です。
収入合算は連帯保証型と連帯債務型で返済責任が異なり、団信の対象者も商品によって違います。
主債務者だけが団信へ加入する契約では、収入を合算した配偶者が働けなくなっても住宅ローン残高が減らない場合があります。
契約本数、債務者、団信の被保険者、保障される残高を一つずつ照合し、世帯収入の減少とローン残高を別々に考えてください。
夫の収入が家計の中心でも、保障対象の債務が一部だけなら、残る住宅ローンを妻の収入や給付で返せるかまで確認が必要です。
住宅ローンの収入減対策は公的制度と手元資金を確認する
団信がすぐに支払われない場合に備え、休職中に受け取れるお金と手元資金を確認します。
会社員など健康保険の被保険者であれば傷病手当金を利用できる可能性があり、治療費が大きい場合は高額療養費制度も確認します。
仕事や通勤が原因の病気やけがなら労災保険が関係することもあるため、発症原因によって確認先を分けてください。
勤務先の有給休暇や休職制度で給与が出る期間も確認し、公的給付が始まるまでの収入の空白をできるだけ具体的にします。
傷病手当金は休職中の収入を補う制度
傷病手当金は、業務外の病気やけがで仕事に就けず、給与を受けられないなどの条件を満たした場合に支給される制度です。
協会けんぽでは、1日当たりの支給額は標準報酬月額を基に計算した金額のおおむね3分の2で、支給期間は支給開始日から通算して1年6か月と案内されています(出典:全国健康保険協会「傷病手当金」)。
給与や会社独自の手当が支払われる場合は、傷病手当金の金額が調整されることがあります。
申請では本人だけでなく、勤務先や医師の証明が必要になるため、会社の担当部署と加入している健康保険へ早めに確認してください。
加入している健康保険制度によって対象や給付の扱いが異なる場合があるため、自分の加入先の案内を基準にします。
高額療養費と障害年金は時期を分けて確認する
治療費が大きくなる場合は、高額療養費制度で1か月の保険診療にかかる自己負担上限を確認します。
自己負担上限は年齢や所得などで変わり、差額ベッド代や食事代など対象外になる費用もあるため、医療費全体が同じ上限になるわけではありません。
一方、病気やけがによる障害が長く残る場合は、障害年金の対象になる可能性もあります。
障害年金は初診日、保険料の納付要件、障害の状態などで判断されるため、団信や民間保険の認定とは別の制度として確認してください。
まず直近の医療費と休職中の収入を確認し、後遺症が続く見込みがある場合は中長期の生活費として障害年金の相談時期も整理します。
医療費の制度と所得を補う制度は役割が違うため、どちらか一方を確認しただけで家計不足額が埋まるとは考えないでください。
住宅ローンの返済が苦しくなる前に金融機関へ相談する
公的制度を申請しても、給付までの間に住宅ローンの返済日が来ることがあります。
資金不足が見えているなら、延滞する前に借入先へ相談することが選択肢を残すポイントです。
返済条件の変更は延滞前に金融機関へ相談する
返済が難しくなる見込みが出た段階で、現在住宅ローンを返済している金融機関へ事情を伝えます。
相談するときは、現在の収入、今後受け取れる給付、預貯金、毎月の不足額、復職見込みを整理しておくと説明しやすくなります。
住宅金融支援機構では、離職や病気などで収入が減少して返済が大変になった場合に返済方法変更のメニューを案内しており、具体的な申請は返済中の金融機関へ相談するよう示しています(出典:住宅金融支援機構「月々の返済でお困りになったとき」)。
返済条件の変更は自動的に認められるものではなく、今後の返済を継続できるかなどの確認や審査があります。
金融機関へ連絡するときは、返済を止めたいと伝えるのではなく、収入減の事情と今後の見通しを説明し、利用できる選択肢を確認します。
返済期間を延長して毎月の負担が下がっても、返済期間が長くなることで利息負担と総返済額が増える場合があります。
毎月の返済額だけでなく、変更後の返済期間、総返済額、軽減期間終了後の返済額まで確認してください。
返済への不安が大きく、家計のどこから整理すればよいか迷う方は、こちらの記事を参考にしてみてください。
借り換えや売却は資金繰りを見てから判断する
返済額を下げる方法として借り換えを考える場合もありますが、病気や休職の後は新しい金融機関の審査を受けられるとは限りません。
借り換えでは収入や返済能力の審査に加えて、新しい団信へ加入するための告知が必要になる場合があります。
そのため、借り換えだけに期待せず、まず現在の金融機関へ返済条件の変更を相談したうえで比較してください。
返済継続が中長期的に難しい場合は、売却も選択肢になります。
売却を検討するときは、住宅ローン残高、想定売却額、売却諸費用、引っ越し後の住居費を並べ、売却後に不足額が残らないか確認します。
不動産会社の査定額は売却できる金額そのものではないため、住宅ローン残高との差額には余裕を持って資金計画を考えます。
売却代金だけで住宅ローンを完済できない場合は、自己資金で不足分を補うのかなど金融機関との調整が必要になります。
借り換えと売却のどちらを考える場合も、預貯金が何か月持つかを先に計算し、判断に使える時間を把握しておくことが大切です。
現在の借入先へ返済相談をしたうえで、借り換えも候補に残す場合は、今の条件で比較できる住宅ローンがあるか確認しておくと判断材料になります。
病気や休職後は審査や団信加入が難しい場合もあるため、借り換えできる前提ではなく比較材料として使います。
旦那が働けなくなった後の家計と住宅ローンを立て直す順番
団信や公的制度の確認と並行して、今後入ってくるお金を起点に家計を作り直します。
元の世帯収入からいくら減ったかだけを見るのではなく、1か月、6か月、1年の時間軸で住宅ローンを続けられるか確認してください。
短期の資金繰りと長期の住居費判断を分けると、今すぐ決めることと後から見直せることを整理しやすくなります。
1か月・6か月・1年で家計不足額を分けて確認する
収入減が起きた直後は、先の不安を一度に考えるより、期間ごとに確認項目を分けると判断しやすくなります。
| 確認時期 | 確認するもの | 判断すること |
|---|---|---|
| 今後1か月 | 預貯金・給与・返済日 | 支払いを止めない方法 |
| 今後6か月 | 給付・復職見込み | 条件変更の必要性 |
| 今後1年 | 働き方・住居費 | 住み続けるか再検討 |
まず今後1か月の現金収支と返済日を確認する
最初に、次回の住宅ローン返済日までに入る給与や給付、預貯金残高を確認します。
そこから住宅ローン、食費、水道光熱費、通信費、保険料、車の費用など直近の支出を差し引きます。
固定資産税や保険料の年払いなど、毎月ではない支出が近づいていないかも確認してください。
次回返済までの不足額が分かれば、家計の削減だけで間に合うのか、金融機関への相談を急ぐべきか判断しやすくなります。
今月だけ乗り切れても翌月に同じ赤字が続くなら、預貯金を使い切る前に毎月の不足額として金融機関や相談先へ伝えられるようにします。
住宅ローン以外に家を持ち続けるための費用も確認したい方は、こちらの記事を参考にしてみてください。
6か月以降は復職・就業不能の見通しを更新する
6か月程度先は、夫が元の働き方へ戻る場合、勤務時間や収入を減らして復職する場合、休職が続く場合に分けて家計を試算します。
就業不能保障や会社の休職制度に期限がある場合は、給付が終わる時期も同じ表へ入れてください。
1年程度先まで収入減が続く可能性がある場合は、障害年金、今後の働き方、住宅ローン残高、教育費、車、住宅修繕費まで含めて住居費を見直します。
同じ世帯でも復職後の収入や治療費で結果は変わるため、1回の試算で結論を固定せず、状況が変わるたびに不足額を更新します。
住宅ローンと家計をFPへ相談するときに準備する資料や質問を整理したい方は、こちらの記事を参考にしてみてください。
一度作った試算も、復職時期や給付額が分かった段階で更新し、古い前提のまま判断しないことが大切です。
復職時期や収入の戻り方が読めず、自分だけでは複数の家計パターンを作りにくい場合は、FPに住宅ローン・保険・生活費をまとめて見てもらう方法があります。
マネーサファリで、今後の家計を整理する相談先の一つとして確認できます。
わが家の住宅ローンから考える収入減への備え

ここからは、働けなくなった実体験ではなく、わが家が住宅ローンを組んだときに収入減へ備えて考えたことを紹介します。
わが家は2020年に夫婦の収入を合算し、私を主債務者、妻を保証人として35年の住宅ローンを利用しました。
ボーナス返済は利用せず、毎月の給与から返す前提で返済計画を立てています。
当時から病気による収入減を具体的に経験していたわけではありませんが、収入が下がっても固定の返済額を調整しやすい余白は残したいと考えていました。
借入可能額の上限まで借りなかった
住宅ローンの審査では約4,000万円まで借りられる案内がありましたが、当初の土地と建物の予算は約2,500万円だったため、上限まで借りませんでした。
住宅を持つと住宅ローン以外にも、車、固定資産税、火災保険、住宅修繕、設備や家電の交換などの支出が続きます。
わが家は車を2台使う生活でもあり、住宅ローンだけを基準に借入額を増やすと、住んだ後の家計が窮屈になると考えました。
収入が通常どおり入る時期だけで返済額を考えると、病気や働き方の変化が起きたときに家計の調整幅が小さくなります。
住宅ローンでは、借りられる額と片働きでも暮らしながら返せる額は別です。
今振り返っても、借入可能額の上限まで借りず、ボーナス返済を使わなかったことは家計の余白を残すうえでよかったと感じています。
団信と生命保険は保障する支出を分けて考えた
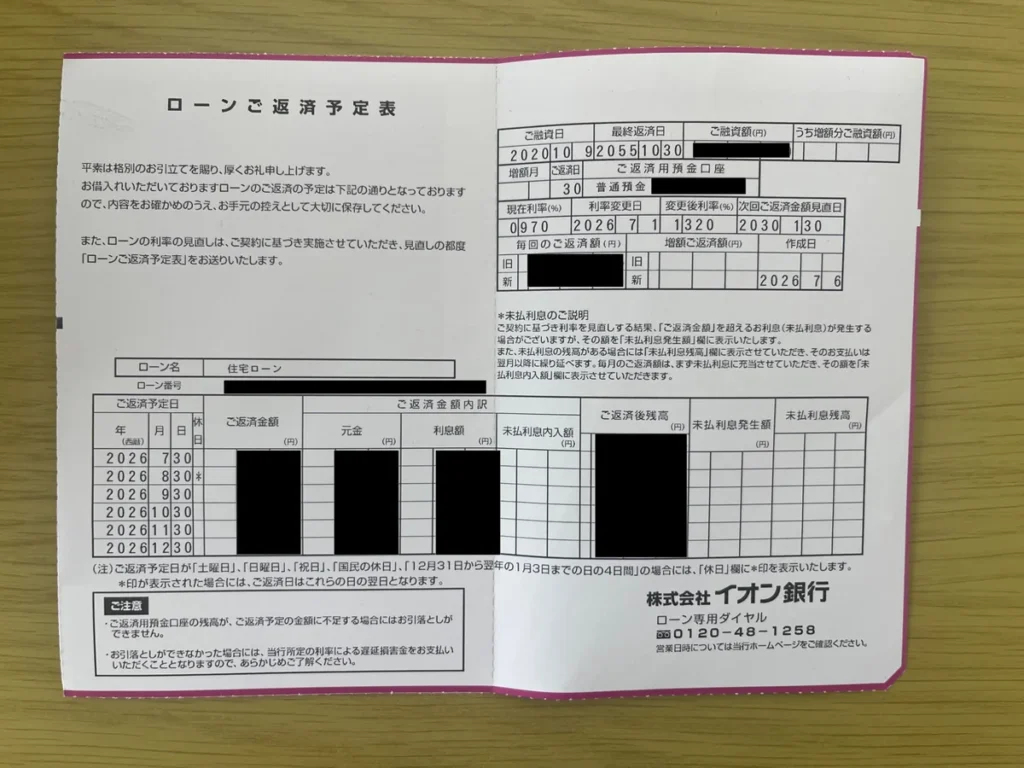
わが家では一般団信に加入し、住宅ローンとは別に加入していた生命保険も継続しました。
団信は住宅ローン残高を守る保障であり、団信が支払われても生活費、固定資産税、住宅修繕費、車の維持費までなくなるわけではありません。
一方で、団信で保障される住宅ローン返済分まで生命保険へ重ねると、必要以上の保障になっている可能性があります。
保険を見直すときは先に解約せず、団信でなくなる可能性がある債務と、収入減の後も残る生活費を分けて考えてください。
団信と生命保険の役割を整理し、保障の重複を確認したい方は、こちらの記事を参考にしてみてください。
住宅ローンで旦那が働けなくなったときのよくある質問
住宅ローンと病気の手続きでは、団信、公的制度、死亡時の扱い、失業時の対応が混ざりやすいです。
ここでは、旦那が働けなくなったときに迷いやすい疑問を簡潔に整理します。
- 脳梗塞と診断されたら住宅ローンは免除される?
- 脳梗塞と診断されただけで住宅ローンが必ず免除されるわけではありません。一般団信、3大疾病保障、就業不能保障で条件が異なるため、後遺症の状態や継続期間、所定の手術など契約上の支払事由を確認してください。
- 傷病手当金を受けても返済できない場合は?
- 傷病手当金などを含めても毎月赤字になる場合は、預貯金だけで長期間補う前に借入先へ相談します。毎月の不足額と復職見込みを整理し、返済方法の変更を利用できるか確認してください。
- 夫が亡くなったら住宅ローンはいつから免除される?
- 死亡した時点で口座引き落としが自動停止するとは限りません。借入先へ連絡して必要書類を提出し、団信の審査や債務弁済の手続きを確認し、審査中の返済を自己判断で止めないでください。
- 夫が病気ではなく失業した場合も団信は使える?
- 失業したこと自体は、一般団信の死亡や所定の障害といった支払事由とは別です。失業給付などを確認しながら借入先へ返済相談を行い、病気が原因の退職なら加入中の疾病保障や傷病手当金の条件も確認してください。
まとめ:住宅ローンで旦那が働けなくなったら確認する順番
住宅ローン返済中に旦那が働けなくなったら、団信だけで結論を出さず、公的制度、手元資金、金融機関への相談を並行して進めます。
病気やけがの状態と団信の支払条件は別に確認し、家計は今後1か月の不足額から順番に整理してください。
- 団信の被保険者と支払事由を確認する
- 傷病手当金など今後入るお金を確認する
- 今後1か月の家計不足額を計算する
- 返済が苦しくなる前に借入先へ相談する
- 6か月・1年先の働き方と住居費を見直す
最初にやることは、次回の住宅ローン返済日と口座残高を確認し、団信の契約書類と返済予定表を手元に集めることです。
そのうえで現在の収入、受け取れる給付、預貯金、固定費を並べれば、今すぐ借入先へ相談すべきかが見えやすくなります。
収入減が長引くときは、一度決めた家計を固定せず、復職見込みや給付状況に合わせて6か月後、1年後の計画を更新してください。
団信や公的制度を確認したあと、収入減が続く場合の家計を自分だけで整理しにくいなら、住宅ローン・保険・生活費をまとめてFPに相談する選択肢もあります。