この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
モゲチェックの住宅ローン診断で「審査に通る確率60%」「80%」などと表示されると、その数字をどこまで信用していいのか気になりますよね。
結論からいうと、モゲチェックの審査に通る確率は、申し込む銀行を絞るための判断材料として使うのが分かりやすいです。
80%でも融資が確定したわけではなく、60%だから申し込めないという意味でもありません。
また、現在は「融資承認確率」に加えて「モゲチェックプレ審査」もありますが、どちらも銀行が出す正式な事前審査結果そのものではありません。
この記事では、数字の見方と3つの違いを整理し、最後にどの銀行へ正式な事前審査を申し込むか判断する流れまで解説します。
- 審査に通る確率は銀行ごとの予測値
- 80%でも銀行の融資承認が確定したわけではない
- モゲチェックプレ審査と銀行の事前審査は別物
- 確率と条件を比較してから正式な事前審査へ進む
モゲチェックの審査に通る確率は60・80%をどう見る?
モゲチェックの審査に通る確率は、銀行が出した合否ではなく、MFSが独自に算出した「融資承認確率」です。
そのため、60%や80%という数字は「この銀行へ申し込んだ場合に審査へ通る可能性をどう見ているか」を比較する目安として使います。
モゲチェックの融資承認確率は銀行ごとの予測値

モゲチェックを運営するMFSは、過去に蓄積した住宅ローン審査データと、独自に分析した金融機関の審査ロジックを使い、AIによる融資承認確率を算出しています(出典:モゲチェック『銀行審査に通る確率がわかる融資承認確率』)。
同じ人でも銀行によって審査基準が違うため、表示される確率は一律ではありません。
モゲチェックの資料でも、銀行ごとに80%、70%、60%、50%と異なる審査通過率が表示される例があります。
つまり、融資承認確率は「自分が住宅ローンに通るか」を1つの数字で決めるものではなく、「自分の条件では、どの銀行が候補になりやすいか」を比べるための情報です。
金利だけで銀行を選んでも、審査に通らなければその住宅ローンは利用できません。
反対に、審査に通る確率だけで選ぶと、金利や団信、手数料などの条件を見落としやすくなります。
まずは融資承認確率で候補を見つけ、その後に住宅ローンの条件を比較する。
この順番で見ると、数字に振り回されにくいです。
ここで注意したいのは、融資承認確率は住宅ローン商品の「おすすめ度」そのものではないことです。
審査へ通る可能性が高く表示されても、返済総額や保障内容まで自分に最適とは限りません。
逆に、確率が少し低い銀行でも、金利や団信の内容が自分の希望に合うなら、正式な事前審査を受ける候補として残す余地があります。
確率は銀行選びの入口として使い、契約条件まで一緒に見ていくことが大切です。
| 表示・審査 | 実施する側 | 意味 |
|---|---|---|
| 融資承認確率 | MFS | 銀行ごとの通過予測 |
| モゲチェック プレ審査 | MFS | 事前審査通過の推定 |
| 銀行の事前審査 | 金融機関 | 実際の審査 |
融資承認確率は、申し込む銀行を絞るための判断材料です。
自分の条件でどの銀行が候補になるか確認したい場合は、モゲチェックの住宅ローン診断で比較できます。
モゲチェックの審査に通る確率80%でも確定ではない
審査に通る確率が80%と表示されれば、60%や50%の銀行より候補にしやすいと考えられます。
ただし、80%は「銀行が事前審査を承認した」という意味ではありません。
MFSの融資承認確率モデルが、その銀行の審査に通る可能性を高めに見積もっている状態です。
モゲチェックの公式資料にも、融資承認確率は独自分析した金融機関の審査基準と利用者情報から算出するものとして示されています。
ここで大切なのは、80%を合格ラインと決めつけないことです。
「80%以上なら大丈夫」「80%未満なら危険」といった公式の線引きは、今回確認したモゲチェックの案内では確認できませんでした。
そのため、80%が表示された銀行でも、金利、団信、事務手数料、借入条件などを確認したうえで、最終的にはその金融機関の正式な事前審査へ進みます。
また、診断時点から年収、勤務先、既存借入、購入物件、希望借入額などの条件が変われば、実際の審査で確認される内容も変わります。
診断結果を見た後に条件が変わった場合は、以前の80%をそのまま現在の自分の評価として扱わない方がよいです。
住宅ローンは金額が大きく、借入期間も長くなります。
高い確率が出た安心感だけで急いで決めず、「通りそうか」と「この条件で借りたいか」を別々に確認しておくと判断しやすくなります。
80%は有力候補を見つける材料であって、融資承認の確定通知ではありません。
モゲチェックの審査に通る確率60%は比較材料にする
審査に通る確率60%も、数字だけを見て「低いから申し込まない」と決める必要はありません。
たとえば、候補Aが80%、候補Bが60%なら、審査通過の予測だけではAの方が高く表示されています。
しかし、Bの方が金利や団信、手数料などの条件に合っていることもあります。
この場合は、80%の銀行だけを見るのではなく、60%の銀行も含めて条件を比較し、「正式な事前審査を受ける候補に残すか」を考える方が実用的です。
一方で、60%を「ほぼ通る」と受け取るのも避けたいところです。
融資承認確率はあくまで予測なので、実際の審査結果とは分けて考えます。
60%と80%の差は、合格・不合格の境界ではなく、銀行を比較するための相対的な判断材料として見るのが分かりやすいです。
特に、希望する金利タイプや団信が決まっている人は、確率だけで候補を減らしすぎると、本来比較したかった住宅ローンまで外してしまう可能性があります。
まずは「申し込む価値がある候補か」を考え、その後に正式な審査で確認する流れが合っています。
一方、住宅購入の期限が迫っていて審査に使える時間が限られる場合は、確率が高めの銀行を優先して手続きを進める考え方もあります。
スケジュールと条件のどちらを重視するかで、60%の扱いも変わります。
モゲチェックの審査に通る確率が低いときの見直し方

審査に通る確率が低い銀行ばかり表示されたときは、まず登録内容に入力ミスや古い情報がないか確認します。
年収や雇用形態、借入希望額など、診断に使う情報が実態と違えば、表示される結果も自分の状況とずれる可能性があります。
数字を上げるために内容を変えるのではなく、現在の状況を正しく入力することが前提です。
そのうえで、別の銀行も比較します。
住宅ローンは金融機関ごとに審査基準が異なるため、ある銀行の確率が低くても、別の銀行では高く表示されることがあります。
借入希望額が家計に対して大きいと感じる場合は、自己資金や住宅予算を含めて借入額そのものを見直すのも一つの方法です。
ただし、どの変更が審査結果へどう影響するかは金融機関ごとに異なるため、「こうすれば必ず通る」とは考えない方が安全です。
確率が低いと不安になりますが、数字を上げること自体を目的にするのではなく、借入条件が自分の家計に合っているかを見直すきっかけにする方がよいです。
たとえば、希望借入額を下げるために住宅予算を調整できるのか、既存の借入を含めて毎月の返済に無理がないかなど、住宅ローン以外の家計も一緒に確認できます。
診断結果を「落ちる予告」と見るより、正式審査へ進む前の確認材料にすると使いやすいです。
確率が低いときほど、1つの銀行だけで判断せず、別の金融機関も比較したいところです。
モゲチェックなら、登録情報をもとに候補となる銀行を確認できます。
モゲチェック自体の使い方やデメリット、無料診断で分かることを先に確認したい場合は、サービス全体を整理した記事の方が分かりやすいです。
こちらの記事を参考にしてみてください。
モゲチェックの審査に通る確率から事前審査へ進む
融資承認確率を確認した後は、「モゲチェック上の予測」と「銀行が行う正式な事前審査」を分けて考えることがポイントです。
特に現在はモゲチェックプレ審査という機能もあるため、似た言葉が増えています。
ここでは、どこまでが予測で、どこからが金融機関の審査なのかを整理します。
モゲチェック住宅ローン審査で使うプレ審査とは?

モゲチェックプレ審査は、住宅ローン診断後に金融機関の事前審査を通過する可能性をリアルタイムで推定する機能です。
MFSはこの機能の提供を開始しており、2026年9月18日更新の公式案内では、まずPayPay銀行を対象としています(出典:モゲチェック『モゲチェックプレ審査』)。
MFSが蓄積した金融機関の審査結果データを利用して推定する仕組みです。
ただし、公式案内にも、実際の審査通過を保証するものではないと明記されています。
名前に「審査」と付いていますが、金融機関が正式に行った事前審査結果とは区別が必要です。
融資承認確率との違いも押さえておきたいところです。
融資承認確率は複数の銀行を比較するための予測値として表示されます。
一方、モゲチェックプレ審査は、対応する金融機関について事前審査通過の可能性をより直接的に推定する機能です。
どちらもMFS側の情報であり、銀行が申込内容を審査して出した承認通知ではありません。
この共通点を押さえておくと、「確率」「プレ審査」「事前審査」という似た言葉を整理しやすくなります。
- 融資承認確率は銀行ごとの審査通過予測
- モゲチェックプレ審査は事前審査通過の推定
- 銀行の事前審査は金融機関自身が行う実際の審査
モゲチェックプレ審査承認とプレ承認の意味
診断画面などで「モゲチェックプレ審査承認」と表示されても、それだけで銀行の事前審査に正式承認されたとは考えません。
モゲチェックのアプリ案内でも、住宅ローン事前審査に通る確率が高い場合に「モゲチェックプレ審査承認」と表示されます。
一方、金融機関の事前審査承認を約束するものではないと明記されています。
「プレ承認」と短く表現されている情報を見た場合も、誰が何を承認したのかを確認することが大切です。
銀行から届いた正式な事前審査結果なのか、モゲチェック上の推定結果なのかで意味は大きく変わります。
画面に「承認」という言葉があっても、確認するポイントは表示名だけではありません。
申込先の金融機関から審査結果の通知が届いているか、銀行側の申込手続きが完了しているかまで確認すると、現在どの段階にいるのか判断しやすいです。
「モゲチェックプレ審査承認」と「銀行の事前審査承認」は同じ意味ではありません。
モゲチェック事前審査と銀行の正式事前審査は同じではない
検索では「モゲチェック事前審査」と呼ばれることがありますが、モゲチェック上で表示される予測と、銀行自身が行う事前審査は分けて考えます。
銀行の事前審査では、その金融機関へ実際に申し込み、申告した情報などをもとに審査を受けます(出典:PayPay銀行『事前審査と本審査の結果が変わることはありますか』)。
たとえばPayPay銀行では、事前審査は申込時の入力情報をもとに行う簡易的な審査で、その後の本審査では提出書類を含めて総合的に確認すると案内しています。
そのため、銀行の事前審査に通っても本審査が必ず同じ結果になるとは限りません。
モゲチェックの予測、銀行の事前審査、本審査の3段階をそれぞれ別のものとして理解しておくと混乱しにくいです。
モゲチェック仮審査は正式な銀行の仮審査ではない
住宅ローンでは「事前審査」と「仮審査」がほぼ同じ段階を指す言葉として使われることがあります。
一方、「モゲチェック仮審査」と検索している場合も、モゲチェックの融資承認確率やプレ審査を、銀行の仮審査結果と混同しないことが重要です。
モゲチェックで候補を絞った後、その銀行が案内する正式な申込方法から事前審査・仮審査へ進む、という順番で考えると分かりやすいです。
金融機関によって手続き名や申込画面は異なります。
モゲチェックから銀行へ申し込める導線がある場合でも、どの時点で銀行への正式申込になっているのかを申込画面で確認しておくと安心です。
モゲチェックの審査結果から申し込む銀行を絞る3段階

申し込む銀行を決めるときは、審査に通る確率だけで1社へ決めず、3段階で絞ると整理しやすいです。
- 融資承認確率で候補になりそうな銀行を確認する
- 金利・団信・手数料・借入条件を比較する
- 候補を残して金融機関の正式な事前審査へ進む
候補を絞るなら、まず自分の条件で比較できる銀行を確認してから、金利や団信などを見比べると進めやすいです。
モゲチェックの住宅ローン診断は無料で利用できます。
モゲチェックには特別金利が提示される銀行もあるため、対象銀行や利用条件が気になる場合は、審査に通る確率とは別に確認しておく必要があります。
特別金利について詳しく確認したい場合は、こちらの記事を参考にしてみてください。
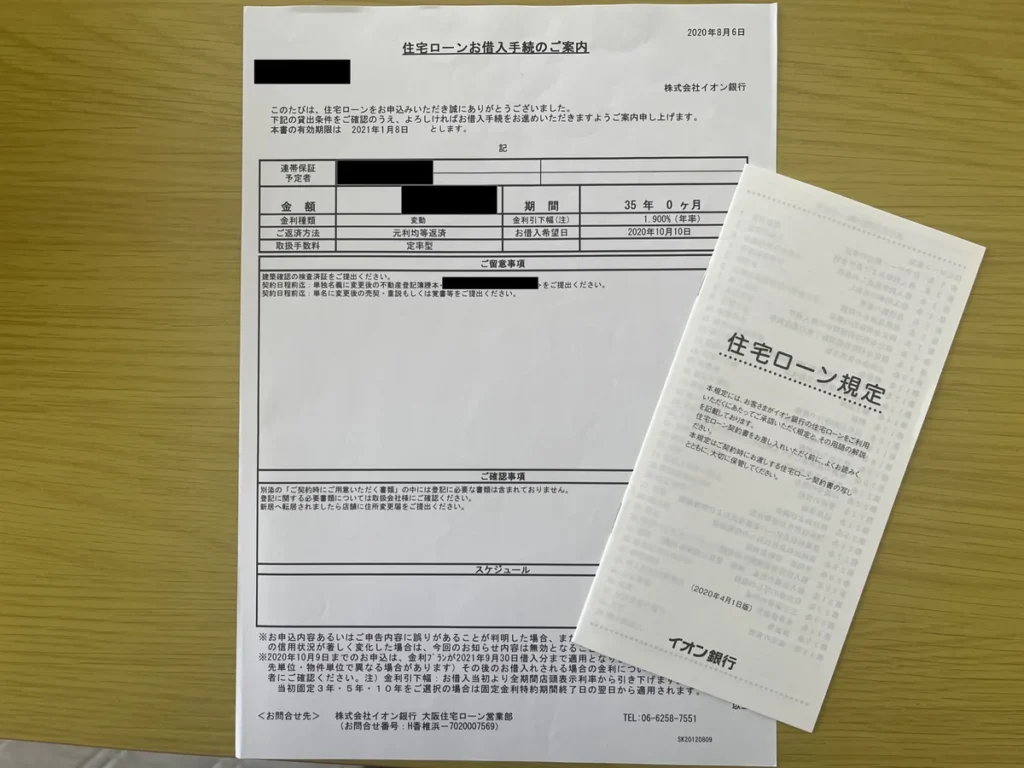
私自身が2020年に住宅ローンを選んだときも、福岡銀行、ろうきん、イオン銀行の3つを比較しました。
ろうきんでは仮審査を受け、その後はイオン銀行の住宅ローンを選び、正式な事前審査へ進んでいます。
当時はモゲチェックを使った比較ではありません。
最初から1行だけに決めず、金利などの条件と審査を分けて確認した経験は、今振り返っても銀行選びで大切だったと感じます。
審査上は約4,000万円まで借りられると言われましたが、私は上限まで借りませんでした。
審査に通るかどうかと、無理なく返せる借入額かどうかも別の判断だからです。
モゲチェックでも同じように、「通る確率が高い銀行」と「自分が借りたい銀行」を完全に同じものとして扱わない方がよいと思います。
審査可能性を見ながら、毎月返済額や団信、将来の金利変動まで含めて比較してこそ、候補を絞る意味があります。
特別金利が使える場合も、金利だけで結論を出さず、適用条件や手数料、団信との組み合わせまで確認します。
最終的に銀行へ申し込む段階では、「通りやすそうだから」だけではなく「この条件なら借りたい」と言える候補を残しておくのが理想です。
銀行の正式な事前審査で最終確認する
モゲチェックで候補を絞ったら、最終的には候補の金融機関へ正式な事前審査を申し込みます。
ここで初めて、銀行自身の審査結果を確認できます。
事前審査に通れば次は本審査へ進むのが基本ですが、事前審査と本審査では確認内容が異なるため、事前審査承認を融資確定とは考えません。
たとえばPayPay銀行は、事前審査を申込時の入力情報をもとに行う簡易的な審査、本審査を提出書類の内容を含めた総合的な審査と案内しています。
事前審査と本審査で結果が変わることもあるため、正式な事前審査に通った段階でも手続きは途中です。
この違いを理解しておくと、モゲチェックで80%と出た段階、モゲチェックプレ審査で承認表示が出た段階、銀行の事前審査に通った段階を区別できます。
これらをすべて「融資が決まった」と同じ扱いにする誤解を避けやすくなります。
私が2020年にイオン銀行の事前審査を受けたときは、1〜2週間ほどと案内されていたものの、実際の結果は申し込みから1か月以上かかりました。
本審査も2020年5月末に申し込み、結果が出たのは8月上旬でした。
これは当時の個別体験で、現在の標準的な審査期間を示すものではありません。
ただ、審査結果が予定より遅いからといって、それだけで不承認と判断できないことは実感しました。
正式な仮審査を申し込んだ後に連絡がこないときの確認方法や問い合わせ目安は、別記事で詳しく整理しています。
こちらの記事を参考にしてみてください。
また、本審査に通った後も融資実行までに確認しておきたいことがあります。
本審査承認後の注意点まで知りたい場合は、こちらの記事を参考にしてみてください。
まとめ:モゲチェックの審査に通る確率
モゲチェックの審査に通る確率は、住宅ローンを申し込む銀行を絞るための判断材料として使うと分かりやすいです。
- 60%・80%はMFSが算出する融資承認確率
- 80%でも銀行の正式承認ではない
- プレ審査承認も実際の事前審査通過を保証しない
- 数字と住宅ローン条件を比較して候補を絞る
- 最後は金融機関の正式な事前審査で確認する
数字が高ければ有力候補として見やすくなりますが、融資確定と考えず、金利や団信、手数料なども合わせて比較します。
反対に、60%やそれより低い数字が出ても、その数字だけで住宅ローンの選択肢をすべて外す必要はありません。
登録内容を確認し、別の金融機関も比較したうえで、自分に合う候補を残します。
モゲチェックで「どこへ申し込むか」を整理し、その後に銀行の正式な事前審査へ進む。
この2段階で考えると、融資承認確率やプレ審査の数字を判断材料として使いやすくなります。
融資承認確率は、正式審査の代わりではなく、申し込む銀行を絞る材料です。
候補銀行と条件をまとめて確認したい場合は、モゲチェックの住宅ローン診断から始められます。