この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンの本審査に通ったあとで、もっと条件のよい銀行が見つかると、「今から変えても間に合うのか」「承認済みの銀行を断って大丈夫なのか」が気になります。
本審査後でも、住宅ローン契約を結ぶ前であれば銀行変更を検討できる余地があります。
ただし、変更先では審査を受け直すため、引き渡しまでの日数と契約状況の確認が先です。
私も2020年の家づくりで福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込み、ろうきんの仮審査に通ったあとも比較を続け、最終的にイオン銀行で本審査へ進みました。
この記事では、仮審査後・本審査後・金消契約後・融資実行後で何が違うのか、銀行を変えるなら何を比べるのか、どの順番で動くのかを整理します。
今の承認に安心して比較を止めるのではなく、契約前に条件を確認し直し、変更する場合も今の銀行を選ぶ場合も納得できる状態を目指します。
- 本審査後でも契約前なら銀行変更を検討できる余地がある
- 銀行変更は新しい審査と引き渡し期限をセットで確認する
- 金利だけでなく手数料・団信・注文住宅の資金対応まで比べる
- 3行を比較した実体験から変更前に残す候補の考え方が分かる
住宅ローン本審査後の銀行変更はいつまでできる?
住宅ローンの本審査に通った時点で、必ずその銀行から借りなければならないわけではありません。
本審査後に別の銀行を検討するなら、「本審査に通ったか」だけではなく、金銭消費貸借契約を結んだか、融資実行日まで何日あるかを確認する必要があります。
契約後の解除や発生済み費用は銀行ごとに扱いが異なります。
迷ったときは、変更先を探す前に現在の銀行へ申込辞退の方法と費用を確認してください。
本審査の承認通知に有効期限や条件が記載されている場合もあります。
承認が出た日だけで判断せず、いつまでに契約手続きを進める必要があるかも担当者へ確認しておくと、比較に使える時間を把握できます。
住宅ローン本審査後の銀行変更は契約前が動きやすい
本審査の承認と住宅ローン契約は別の段階です。
auじぶん銀行の手続き例でも、本審査結果のあとに借入希望日、借入金額、金利タイプなどを確認する契約手続きがあり、その後に借入れへ進みます(出典:auじぶん銀行『お手続きの流れ』)。
三菱UFJ銀行も住宅ローン申込のキャンセル方法を案内しており、本人から連絡する手続きとしています(出典:三菱UFJ銀行『住宅ローンの申込のキャンセル方法を確認したい。』)。
ただし、「本審査後ならいつでも無料で変更できる」という意味ではありません。
銀行、契約方法、司法書士の手配状況などによって、必要な連絡や費用は変わります。
電子契約の手続き、抵当権設定の準備、司法書士への依頼などが進んでいれば、申込辞退とは別に確認すべき費用や日程が増えます。
金消契約の前後を一つの目安にしつつ、実際の扱いは現在の銀行へ確認するのが確実です。
手続き段階は、次の4つに分けて考えると整理しやすいです。
| 手続き段階 | 銀行変更の考え方 | 先に確認すること |
|---|---|---|
| 事前審査・ 仮審査後 | 比較を続けやすい | 本審査へ進む銀行 |
| 本審査後 | 契約前なら検討余地 | 再審査と期限 |
| 金消契約後 | 現在の銀行へ確認 | 解除方法と費用 |
| 融資実行後 | 原則は借り換え | 借り換え費用 |
事前審査や仮審査の段階なら、結果を見て本審査へ進む銀行を絞りやすいです。
本審査後は、変更先でも改めて審査を受けるため、今の承認がそのまま使えるわけではありません。
金消契約後は「銀行を選び直す」というより、締結した契約をどう扱うかの確認が必要になります。
融資実行後に別の銀行へ移る場合は、新規借入の銀行変更ではなく住宅ローンの借り換えとして考えます。
事前審査を複数の銀行へ出す段階から比較方法を整理したい方は、申込先の絞り方も先に確認しておくと進めやすいです。
こちらの記事を参考にしてみてください。
本審査後の銀行変更は引き渡し日から逆算する
本審査後に銀行を変えるときは、金利差より先に「変更先の融資が引き渡し日に間に合うか」を確認します。
新しい銀行では、必要書類の提出、審査、団信の確認、契約、司法書士との手続きなどが改めて必要になるからです。
銀行によって所要日数は異なります。
日程に余裕がないと、条件がよくても実際の支払いに間に合わないことがあります。
比較するときは「本審査が何日で終わるか」だけでなく、「必要書類をそろえる日」「契約手続きを終える日」「司法書士の手配」「融資実行日」まで一続きで確認します。
住宅会社側の決済日が動かせないなら、その日から逆算して候補を絞る必要があります。
注文住宅では、建物完成時の融資だけでなく、土地代、着工金、中間金など完成前の支払い方法も確認が必要です。
住宅ローン商品によっては完成時の一括融資が基本で、完成前の資金について別の対応が必要になる場合があります。
auじぶん銀行も住宅ローンは建物完成時の一括融資と案内し、注文住宅で完成前の融資を希望する場合は別途確認するよう案内しています(出典:auじぶん銀行『お手続きの流れ』)。
金利が低い銀行へ変えた結果、完成前の支払い方法が合わなくなると、家づくり全体の資金計画に影響します。
ネット銀行へ変更する場合の注意点や、注文住宅で確認したい資金の流れは別記事で詳しく整理しています。
こちらの記事を参考にしてみてください。
融資実行前の銀行変更では今の銀行を先に断たない
変更先へ申し込む前に、今の銀行をキャンセルする必要はありません。
新しい銀行では審査結果が変わる可能性があり、希望額の減額や条件変更になることもあります。
そのため、私なら変更先の本審査結果、借入額、適用予定金利、団信、手数料、融資実行日まで確認してから、現在の銀行へ辞退を連絡します。
今の承認を残したまま候補を比較できるなら、借入先が決まらない状態を避けやすくなります。
あわせて、不動産会社や住宅会社へ銀行変更を検討していることを伝え、決済日や引き渡し日を動かせるかも確認してください。
売買契約や工事請負契約にローンに関する期限がある場合は、自己判断で進めず、契約書と担当者の説明を確認してから動く方が安全です。
特に本審査後は、銀行側だけを見ていると住宅会社・売主・司法書士との調整を忘れがちです。
変更したい銀行が決まった時点で、住宅会社へ「変更を検討中」「まだ現在の銀行は辞退していない」と状況を共有しておくと、必要な日程確認をしやすくなります。
今の銀行を残したまま別候補を探すなら、先に候補を絞って比較対象を増やす方法があります。
モゲチェックなら登録情報をもとに候補となる銀行を確認できます。
住宅ローン仮審査後に銀行変更した私の実体験
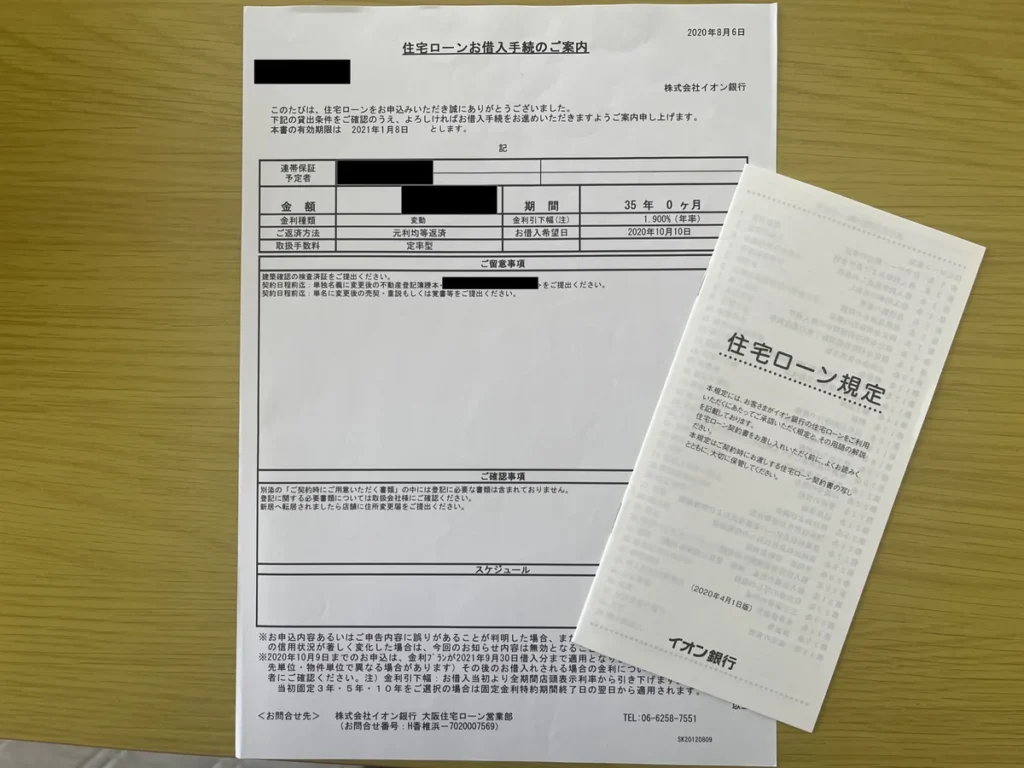
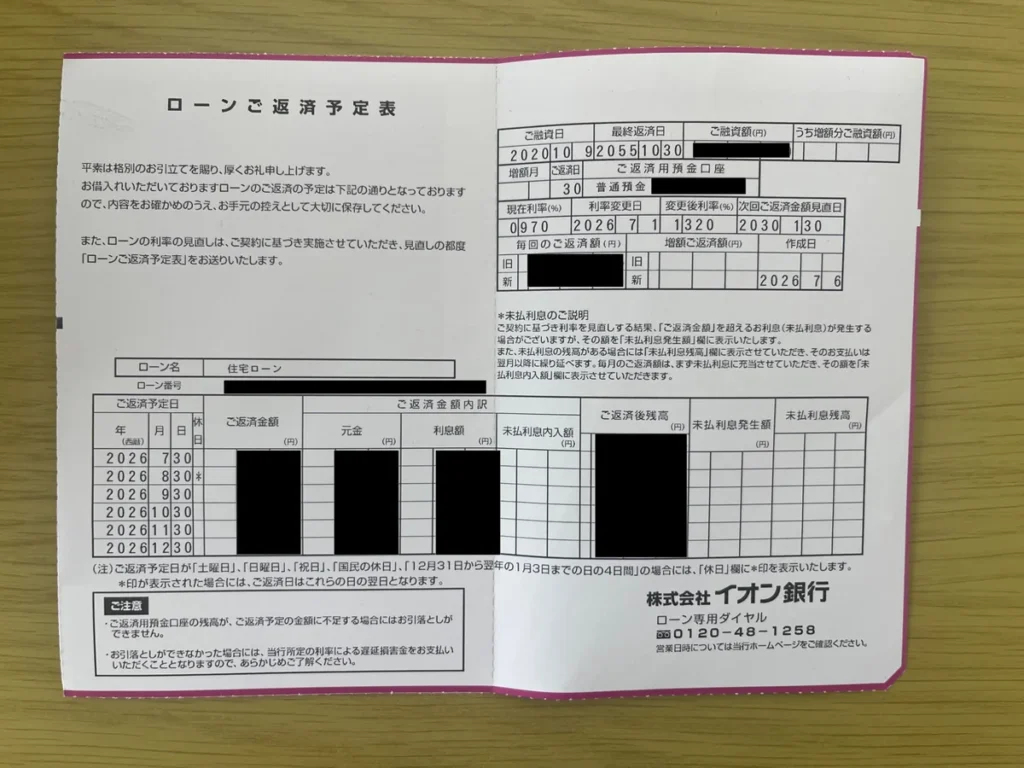
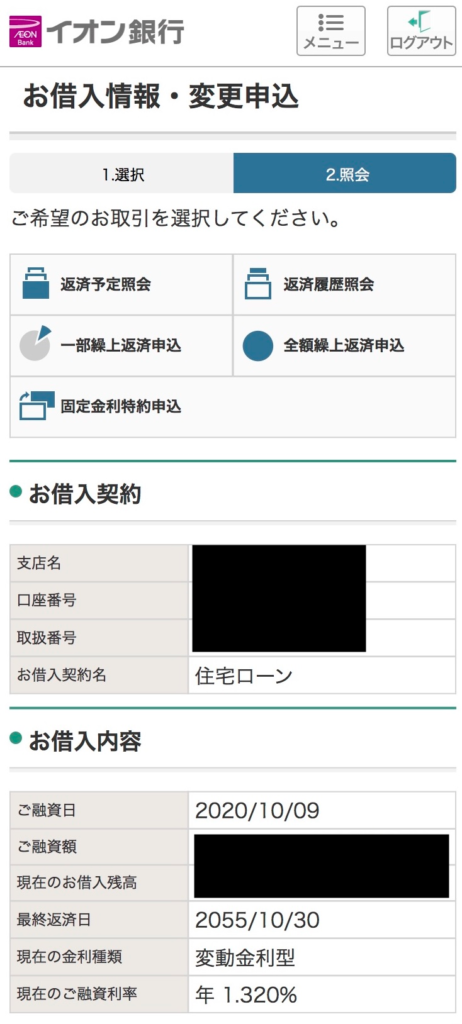
私は2020年に、福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込みました。
最初からイオン銀行に決めていたわけではなく、勤務先のメインバンクでもあった福岡銀行や、40年返済を検討できたろうきんも候補でした。
当時提示されていた変動金利は、福岡銀行が年0.72%、ろうきんが年0.785%、桧家住宅から案内されたイオン銀行の提携住宅ローンが年0.47%でした。
これは2020年当時の私の条件です。
現在の金利や審査条件を示すものではありません。
ろうきんの仮審査には通りましたが、そこで比較を止めず、金利や保証料、融資手数料などを見ながら候補を残しました。
最終的に本審査まで進んだのはイオン銀行です。
ろうきんの仮審査に通ったあとも比較を続けたことで、承認と借入先の決定は別だと実感しました。
3行へ事前審査を出したことで、「審査に通った銀行を選ぶ」のではなく、「承認された候補から条件を比べて選ぶ」という考え方ができたのはよかったと思っています。
当時は毎月返済額を抑えたい気持ちが強く、ろうきんでは40年返済も検討しました。
一方、最終的に契約したイオン銀行は35年返済です。
返済期間を長くできるかだけでなく、金利や諸費用まで含めて見直したことで、候補ごとの違いを整理できました。
住宅ローンをどこで借りるか迷っている方は、銀行を選ぶ7つの比較項目を先にそろえると判断しやすくなります。
こちらの記事を参考にしてみてください。
イオン銀行の審査結果を待つ間は予備候補が支えになった
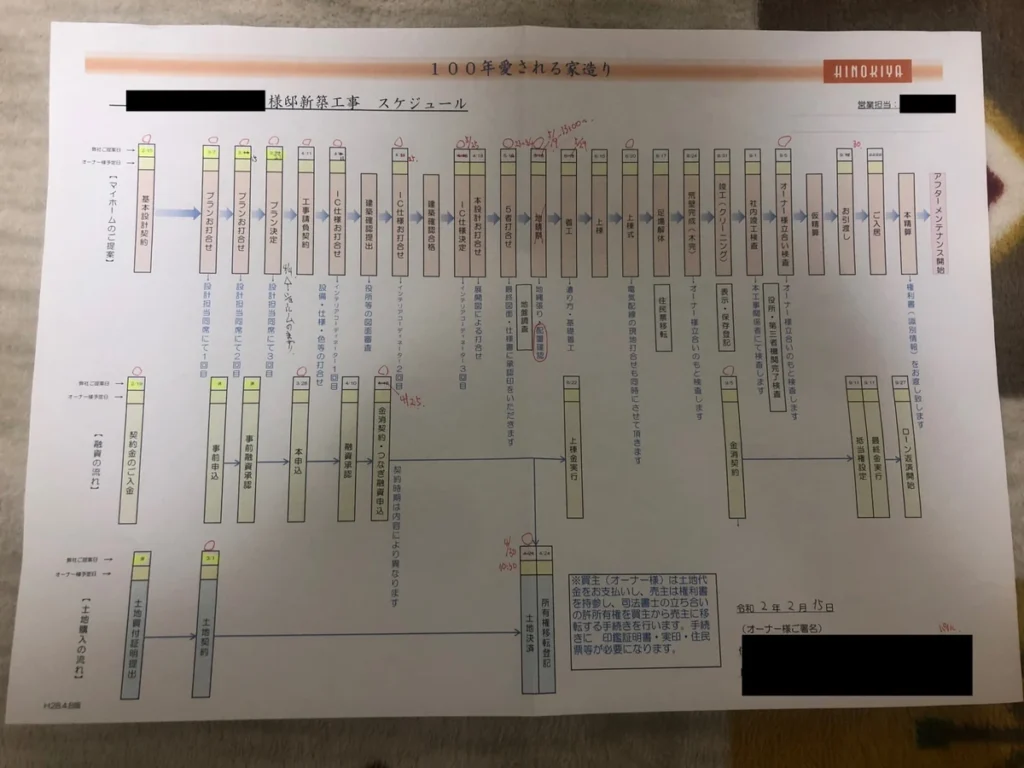
イオン銀行の事前審査は2020年4月に住宅会社を通して申し込み、結果が出たのは5月末でした。
続けて5月末に本審査へ進み、結果が出たのは8月上旬です。
当時は住宅会社から新型コロナウイルスの影響で手続きに時間がかかっていると説明されましたが、遅れた詳しい理由をイオン銀行から直接聞いたわけではありません。
現在の標準的な審査期間として使える数字ではありませんが、結果を待つ側としては「もし否決されたらどうするか」を考える時間が長くなりました。
私の場合は、イオン銀行で不承認なら、先に仮審査へ通っていたろうきんを再検討する考えでした。
この経験から、本審査後に銀行を変更するときも、条件のよい銀行を見つけることと同じくらい、融資実行までの日数と予備候補を残せるかが大事だと感じています。
住宅ローン本審査後に銀行変更する比較軸と手順
本審査後の銀行変更は、低い金利を見つけたらすぐ乗り換える手続きではありません。
今の銀行と変更先を同じ借入額・返済期間で並べ、金利、諸費用、団信、注文住宅への対応、融資日程まで確認して初めて、変更する価値が見えてきます。
差が小さいなら今の銀行を選ぶ理由になりますし、条件差が大きく日程にも余裕があるなら変更を検討しやすくなります。
銀行変更の手間は、新しい審査だけではありません。
勤務先や収入、物件に関する書類の再提出に加え、住宅会社や司法書士との日程調整が発生するため、条件差と手続き負担を並べて判断します。
銀行変更前は金利・手数料・団信・日程を比べる
比較するのは広告に大きく表示されている最低金利だけではありません。
審査後に自分へ提示される適用予定金利と、事務手数料や保証料などの諸費用を合わせて見ます。
団信も、保障範囲と金利上乗せの有無で実質的な条件が変わります。
さらに注文住宅では、つなぎ融資や分割融資へ対応できるか、住宅会社との提携条件があるかも確認します。
比較表を作るなら、次の5項目を同じ条件で並べると整理しやすいです。
- 適用予定金利と返済額
- 事務手数料・保証料などの諸費用
- 団信の保障範囲と上乗せ金利
- 注文住宅のつなぎ融資・分割融資
- 審査・契約・融資実行までの日程
金利だけで差が出ていても、手数料や団信を含めると負担差が小さくなることがあります。
反対に、金利差が小さくても、必要な保障や返済期間、注文住宅への資金対応まで含めると変更先の方が合う場合もあります。
ここは「どちらが安いか」だけではなく、「自分が実際に使える条件か」をそろえて比べるのがポイントです。
金利・手数料・団信を銀行ごとに調べ直すのが大変なら、モゲチェックで候補を一括比較して、今の銀行と比べる相手を整理できます。
たとえば適用金利が低くても、事務手数料が借入額に連動する商品なら初期費用が増えることがあります。
団信も無料付帯の保障と金利上乗せが必要な保障を分け、同じ保障水準で比較しないと条件差を読み違えやすいです。
注文住宅では、住宅ローン本体の条件がよくても、着工金や中間金への対応で別費用が必要になる場合があります。
銀行変更後の総負担を比べるなら、住宅完成前の資金調達まで含めて確認してください。
住宅ローン本審査後に銀行変更する3ステップ
本審査後に動くなら、今の銀行を断ってから新しい銀行を探す順番にはしません。
先に現在地と期限を確認し、新しい銀行の承認条件が固まってから関係者へ連絡します。
1. 現在の契約段階と期限を確認する
最初に、今の銀行へ本審査後の手続きがどこまで進んでいるかを確認します。
金消契約の有無、申込辞退の方法、発生済みの費用、現在の承認期限を聞いてください。
次に、住宅会社や不動産会社へ引き渡し日、決済日、住宅ローンに関する期限を確認します。
ここで使える日数が分かれば、新しい銀行を比較する余裕があるか判断できます。
確認する項目をメモにまとめ、現在の銀行・変更候補・住宅会社の回答を同じ場所へ記録しておくと、日程の食い違いに気づきやすくなります。
銀行名だけでなく、回答日と担当窓口も残しておくと後から確認しやすいです。
2. 新しい銀行で審査を受ける
変更先には、借入希望額、返済期間、物件情報、現在の審査状況、希望する融資実行日を正確に伝えます。
今の銀行で本審査に通っていても、新しい銀行の審査は別です。
承認の連絡が来たら、融資額、適用予定金利、団信、手数料、借入期間、融資実行日を確認します。
条件付き承認なら、その条件を満たせるかまで確認してください。
本審査の結果が「承認」でも、希望した借入額・返済期間・団信がそのまま認められているとは限りません。
現在の銀行と比較するときは、承認の有無ではなく、実際に契約できる条件を並べます。
3. 承認条件を確認してから今の銀行へ連絡する
新しい銀行の条件と融資実行日が固まったら、現在の銀行へ辞退方法を確認して手続きを進めます。
その後、不動産会社、住宅会社、売主、司法書士など、日程や振込先へ関係する相手へ銀行変更を伝えます。
決済場所や必要書類が変わることもあるため、誰へ何を伝えたかを記録しておくと確認しやすいです。
銀行変更だけに意識が向くと、住宅会社側の準備や登記日程を見落としやすくなります。
変更先の承認が出たあとも、融資実行までのスケジュールが確定するところまで確認しておきましょう。
モゲチェックで候補銀行を比較する方法
本審査後に「今の銀行以外も確認したい」と思っても、銀行ごとの金利、団信、手数料を一つずつ調べ直すのは手間がかかります。
モゲチェックの住宅ローン診断は、ネット銀行、メガバンク、地方銀行など主要な銀行を比較し、条件に合う候補を確認できるサービスです。
公式サイトでは約30の主要銀行を一括比較でき、住宅ローン診断や専門家へのメッセージ相談を無料で利用できると案内しています(出典:モゲチェック『住宅ローン比較のモゲチェック』)。
ただし、診断結果や表示される情報だけで融資承認が決まるわけではありません。
実際の借入条件は金融機関の審査や商品条件で決まります。
本審査後の比較で使うなら、診断は「今の銀行を断る根拠」ではなく、「追加で確認する候補を見つける材料」と考える方が合っています。
候補が見つかったら、銀行の正式な審査日程と注文住宅への対応を確認してから変更可否を判断します。
モゲチェックは無料で利用でき、公式では約30の主要銀行を一括比較できると案内されています。
銀行変更を決める前の候補探しに使えます。
本審査後に利用するなら、候補を見つけた時点で変更を決めるのではなく、その銀行が引き渡し日に間に合うかを確認するところまでセットです。
また、注文住宅では完成前の資金に対応できるかも確認してください。
モゲチェックのデメリットや評判、無料診断で分かる内容まで確認してから使いたい方は、別記事で詳しく整理しています。
こちらの記事を参考にしてみてください。
まとめ:住宅ローン本審査後の銀行変更
住宅ローン本審査後でも、金消契約前であれば別の銀行を比較する余地があります。
ただし、新しい銀行では審査を受け直すため、変更先の承認条件と融資実行日が確認できるまでは、今の銀行を先に断たない方が進めやすいです。
私もろうきんの仮審査に通ったあとで比較を止めず、福岡銀行・ろうきん・イオン銀行の条件を見て、最終的にイオン銀行で本審査へ進みました。
- 本審査後は金消契約の有無と引き渡し日を先に確認する
- 変更先の承認と融資実行日が固まるまで今の銀行を残す
- 金利・手数料・団信・注文住宅資金・日程を同じ条件で比べる
- 条件差が小さければ今の銀行を選ぶ判断もできる
- 候補銀行を探す手間を減らしたい場合は比較サービスも使える
審査通過は住宅ローン選びのゴールではありません。
契約前に条件を見直し、変更する場合も今の銀行を選ぶ場合も、「なぜこの銀行にしたのか」を説明できる状態にしておくと、借入後の納得感につながります。
契約前に今の銀行以外も確認してから決めたい方は、モゲチェックで候補を整理してみてください。
診断結果だけで変更を決めず、実際の審査条件と融資実行日まで確認して判断します。