この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンを申し込むとき、妻にカードローンやリボ払いなどの借金があると、銀行に確認されるのか、夫にも知られてしまうのかが気になりますよね。
先に結論をお伝えすると、妻の借金が住宅ローン審査へ直接影響しやすいのは、妻が収入合算者、連帯保証人、連帯債務者、ペアローンの申込人などとして審査対象に入る場合です。
夫だけで申し込み、妻が住宅ローン契約や収入合算に入らない場合は、妻の信用情報が夫の審査の中心になるわけではありませんが、だからといって「夫にも絶対にバレない」とは言い切れません。
この記事では、銀行に分かる場合と夫に知られる場合を分け、夫単独・収入合算・ペアローンで妻の借金の影響がどう変わるか、申込前に何を確認すればよいかを整理します。
- 妻が審査対象かどうかで借金を確認される範囲が変わる
- 夫単独でも「夫に絶対バレない」とは言い切れない
- 収入合算・ペアローンでは妻の既存借入も審査材料になる
- 申込前に残高・返済状況・申告方法を整理して金融機関へ確認する
住宅ローンで妻の借金がバレる条件を申込方法別に整理
住宅ローンで「妻の借金がバレるか」を考えるときは、最初に誰に分かるのかを分けてください。
銀行に確認されることと、夫に借金の内容まで伝わることは同じではありません。
そのうえで、妻が住宅ローンの申込手続きや返済計画へ入るかを見ると、審査への影響を整理しやすくなります。
住宅ローンで配偶者の借金が銀行に分かる条件
銀行が住宅ローンを審査するときは、申込人の年収や勤務状況だけでなく、既存借入や返済状況も確認して返済能力を判断します。
妻が申込人や連帯保証人などとして契約に入る場合は、妻自身も信用情報の確認対象になると考えておく必要があります。
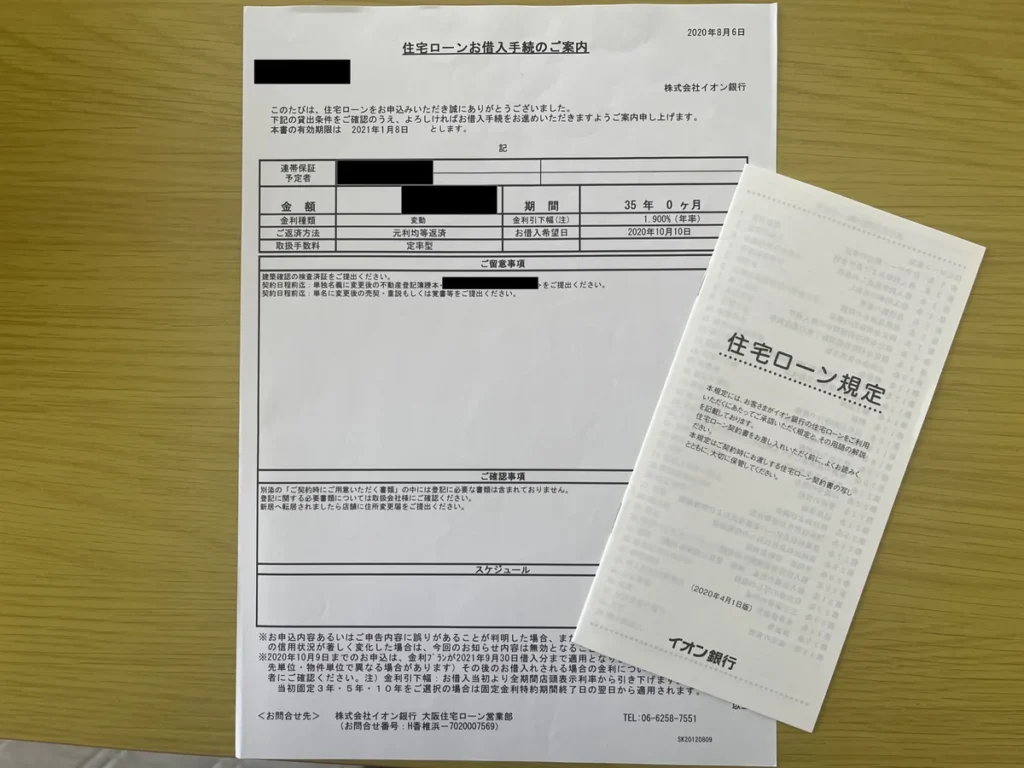
例えばイオン銀行の住宅ローン規定では、借主と連帯保証人について、個人信用情報機関に登録された情報を与信判断に利用することへの同意が定められています(出典:イオン銀行「住宅ローン規定」)。
一方、夫だけが借り、妻が収入合算者・連帯保証人・連帯債務者などにならない場合は、妻の信用情報を夫本人と同じように審査する前提ではありません。
ただし、誰を審査対象とするか、配偶者にどの書類や同意を求めるかは金融機関や商品によって異なります。
住宅の持分、担保提供、収入合算の方式などによっては、夫単独で借りるつもりでも妻に別の手続きが必要になる場合があります。
申込画面や必要書類に妻の署名・同意が必要か分からないときは、事前審査を出す前に金融機関へ確認してください。
「夫単独なら何も確認されない」と決めつけず、誰が申込人・保証人・債務者になる商品なのかを確認するのが確実です。
| 申込方法 | 妻の審査 | 借金の影響 |
|---|---|---|
| 夫単独 | 原則対象外 | 直接影響は限定的 |
| 収入合算 | 対象になる | 返済負担に影響 |
| ペアローン | 妻も申込人 | 妻の審査に影響 |
住宅ローンで夫に内緒の借金が知られる主な場面

妻が審査対象になったからといって、銀行が信用情報の内容を夫へ一覧で渡すわけではありません。
信用情報機関の本人開示も、本人の申込みによって自分の情報を確認する制度です。
ただし、収入合算やペアローンでは夫婦それぞれが申込書類を用意し、担当者から既存借入について確認を受ける場面があります。
借入の完済が融資条件になったり、追加書類の提出を求められたりすると、夫婦で手続きを進める中で借金の存在に気づかれる可能性があります。
住宅ローンとは別に、返済口座の入出金、カード会社からの郵送物、家計の資金移動などから分かるケースも考えられます。
そのため、住宅ローンの申込方法を「夫に隠しやすいか」だけで選ぶのはおすすめできません。
仮に銀行から夫へ借金の詳細が直接説明されなくても、共同申込では夫婦の年収や返済計画を同時に確認するため、手続きの途中で説明が必要になることがあります。
住宅購入後は住宅ローンと既存借入を同じ家計から返していくため、審査への影響と家計への影響を分けて考える必要があります。
夫婦で共有する時期に迷っている場合でも、少なくとも金融機関へ必要な申告を省く理由にはしないことが大切です。
夫単独・収入合算・ペアローンで妻の借金の影響を比較

妻の借金が住宅ローンへどこまで影響するかは、夫婦の関わり方で大きく変わります。
ここでは、夫単独、収入合算、ペアローンの3つに分けて確認します。
借入可能額だけでなく、誰の信用情報と返済負担が審査に入るのかを見るのがポイントです。
夫単独は妻が審査対象でなければ影響は限定的
夫単独ローンでは、夫の年収、勤務状況、信用情報、既存借入などが審査の中心です。
妻が収入合算者や連帯保証人などにならない場合、妻のカードローンがあることだけで夫の住宅ローンが必ず否決されるわけではありません。
ただし、審査に直接入りにくいことと、家計への影響が小さいことは別です。
例えば妻の借金返済が毎月3万円あれば、住宅ローンの審査上は夫だけで通っても、世帯では毎月3万円の支出が続きます。
固定資産税、火災保険、修繕費、車の維持費なども加わるため、夫の収入だけで借りられる金額と、家計から無理なく返せる金額は分けて考えてください。
夫単独を選ぶ場合も、借金を見られにくくするためではなく、夫の収入だけで住宅購入後の生活まで回せるかを基準にしたほうが判断しやすくなります。
住宅ローンの収入合算では妻の借金も審査対象
収入合算は、夫だけでは希望額に届かないときに、妻など一定の条件を満たす人の収入を合算して申し込む方法です。
収入を返済能力として加える以上、妻の既存借入だけを切り離して考えることはできません。
【フラット35】では、総返済負担率を計算するときに、収入合算者の借入も含めると案内しています(出典:住宅金融支援機構「【フラット35】ご利用条件」)。
妻の年収を合算して借入可能額が増えても、カードローンや自動車ローンなどの年間返済額が大きければ、その分だけ返済負担率へ影響します。
また、収入合算の方式には連帯債務型や連帯保証型があり、金融機関によって仕組みが異なります。
妻の信用情報に不安がある場合は、収入だけを見て合算を選ばず、どの立場で審査に入るのかまで確認してください。
収入合算と信用情報の関係を詳しく確認したい方は、こちらの記事を参考にしてみてください。
ペアローンは妻自身の住宅ローン審査に影響
ペアローンは、1つの住宅に対して夫婦がそれぞれ住宅ローンを申し込む方法です。
妻は補助的に収入を加える人ではなく、自分自身が住宅ローンの申込人になります。
そのため、妻の年収、勤務状況、既存借入、返済状況なども、妻側のローン審査で確認されます。
夫の審査に問題がなくても、妻側の借入状況によって希望する2本のローンを組めない場合は、購入予算や申込方法を見直すことになります。
ペアローンは夫婦それぞれで借入額を持てる反面、2人とも審査対象になる点を先に理解しておくことが大切です。
ペアローンと収入合算の違い、どちらを選ぶかの判断基準を詳しく確認したい方は、こちらの記事を参考にしてみてください。
住宅ローンでは妻のカードローン・リボ・分割払いも確認
住宅ローンで確認される既存借入は、銀行のカードローンや消費者金融だけではありません。
妻が審査対象になる場合は、クレジットカードのキャッシング、リボ払い、商品の分割払い、自動車ローン、教育ローンなども整理しておく必要があります。
【フラット35】では、総返済負担率に含める借入として、カードローン、キャッシング、商品の分割払いやリボ払いなどを明示しています。
年収400万円未満は30%以下、400万円以上は35%以下という基準も示されていますが、これは【フラット35】の申込要件です。
民間金融機関の審査基準まで同じ割合だと考えず、申込先の商品条件を確認してください。
特にリボ払いは、毎月の支払額が小さく見えても残高が残っていることがあります。
審査で問題になるのは「借金がある」という言葉だけではなく、年間返済額が収入に対してどの程度か、返済が予定どおり続いているかといった条件です。
同じ50万円の残高でも、年収、ほかの借入、住宅ローンの希望額、返済期間などが違えば審査への影響は同じになりません。
そのため、ネット上の「この金額なら大丈夫」という体験談だけで自分の結果を判断しないほうが安全です。
住宅ローンの申込前は「毎月いくら払っているか」だけでなく、「現在いくら残っているか」「いつ完済する予定か」まで確認しておくと整理しやすいです。
分割払いやリボ払いが住宅ローン審査へどう影響するかを詳しく確認したい方は、こちらの記事を参考にしてみてください。
妻に借金があるとき住宅ローン申込前に確認すること
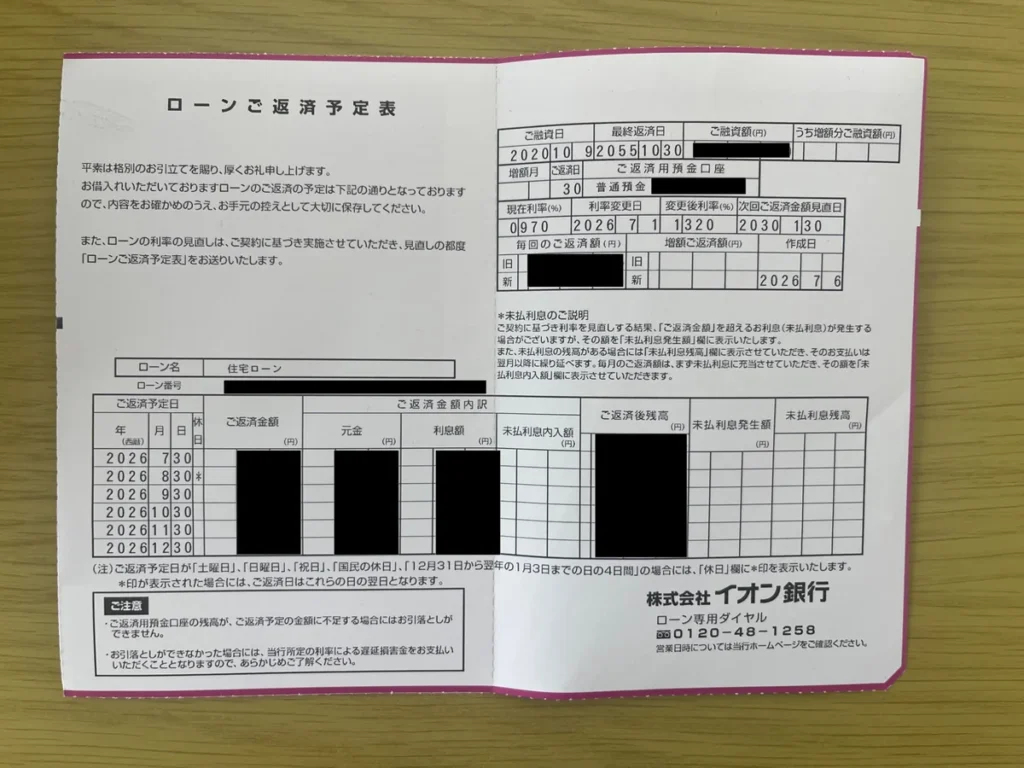
妻に借金がある状態で住宅ローンを考えるなら、先に「隠せるか」を考えるより、申込前に借入状況を正確に整理するほうが進めやすくなります。
借金があるだけで住宅ローンが一律に否決されるわけではありませんが、残高、毎月返済額、返済履歴、申込方法によって見え方は変わります。
ここからは、申し込む前に確認したい順番を整理します。
借入残高と信用情報を本人が確認する
最初に確認したいのは、妻本人の借入が現在どうなっているかです。
「昔使っていたカードだから残高はないはず」「毎月引き落とされているから問題ないはず」と記憶だけで判断すると、申告内容と実際の登録情報がずれることがあります。
まず、借入先、現在残高、毎月返済額、完済予定時期、直近の支払い状況を一覧にしてください。
- 借入先と借入の種類
- 現在の残高
- 毎月の返済額
- 延滞や入金遅れの心当たり
クレジットやローンの登録内容に不安がある場合は、本人が信用情報機関へ開示を申し込んで確認する方法があります。
CICの本人開示では、加盟会社との契約内容、支払い状況、残高、申込情報などを本人が確認できます(出典:CIC「情報開示とは」)。
ただし、CICだけですべての借入情報を確認できるとは限らないため、利用している金融機関や借入先もあわせて確認してください。
申込直前に慌てて完済するより、まず事実を揃え、完済した場合にどの書類が必要かまで金融機関へ確認すると進めやすくなります。
信用情報の開示結果を見ても、住宅ローンに通るかどうかを信用情報機関が判定してくれるわけではありません。
開示はあくまで登録内容を確認するために使い、最終的な審査判断は申込先の金融機関が行うものとして考えてください。
借金を隠さず申込書へ正確に申告する
住宅ローンの申込書で他社借入の記入を求められた場合は、対象となる借入を正確に申告してください。
「少額だから書かなくてよい」「リボ払いは借金ではない」と自己判断すると、金融機関が確認した情報と申告内容に差が出る可能性があります。
何を申告対象に含めるか分からない場合は、申込前に金融機関へ確認するのが安全です。
すでに申し込んだ後で申告漏れに気づいた場合も、隠したまま進めるのではなく、担当者へ連絡して訂正方法を確認してください。
借入そのものの影響に加え、申告内容の正確さも住宅ローン手続きでは大切です。
審査に通るかだけを考えて情報を少なく見せるより、先に事実を揃えて相談したほうが、申込方法を比較しやすくなります。
住宅ローンの申告漏れに気づいたときの考え方を詳しく確認したい方は、こちらの記事を参考にしてみてください。
また、完済予定の借入がある場合は、完済を前提に申し込めるのか、完済証明などの提出が必要なのかも申込先へ確認しておくと、後から条件が変わるのを防ぎやすくなります。
夫単独で足りるか収入合算・ペアローンまで比較する
妻の借金を確認したら、次に夫単独で必要な借入額に届くかを見ます。
夫単独で無理なく購入できるなら、妻を審査対象に加えずに進められる商品が候補になります。
一方で、夫だけでは予算に届かない場合は、収入合算やペアローンを比較することになります。
このときは「どれなら妻の借金がバレにくいか」ではなく、「妻の収入を加えた効果と既存借入の返済負担を含めて、どの方法が成立するか」で考えてください。
住宅価格を下げる、頭金を増やす、既存借入を整理してから申し込むなど、ローンの組み方以外で調整できる場合もあります。
ただし、手元資金を減らして完済や頭金へ回しすぎると、入居後の生活費や予備費が不足する可能性があります。
住宅ローン審査と家計の両方を見ながら、無理のない順番を選ぶことが大切です。
希望額に届くか不安なときは、最初から収入合算やペアローンに決めるのではなく、夫単独での借入可能額と夫婦で組む場合の条件を並べて確認すると違いが見えやすくなります。
同じ夫婦でも、金融機関によって収入合算の方式や審査条件が異なるため、1つの商品だけを前提に資金計画を固めないほうが選択肢を残せます。
借金がある状態で住宅ローンを申し込むときに確認したい条件を詳しく知りたい方は、こちらの記事を参考にしてみてください。
申込方法の方向性が見えたら、次は自分の条件で候補銀行を比較する段階です。
モゲチェックの住宅ローン診断では、登録情報をもとに候補となる金融機関を無料で比較できます。
審査通過だけでなく返済後の家計を確認する
私が2020年に住宅ローンを組んだときは収入合算で申し込み、私は主債務者、妻は連帯保証人という形でした。
当時は私が年収300万円台、妻が年収100万円台で、住宅ローンの審査では約4,000万円まで借りられると言われました。
ただ、当初考えていた土地と建物の予算は約2,500万円だったため、借りられる上限まで借りることはしませんでした。
車2台の維持費、固定資産税、火災保険、住宅の修繕費や設備交換など、住宅ローン以外にも支出が続くと考えたためです。

この経験から、住宅ローンは「審査に通る金額」と「家計から返し続けられる金額」を分けて考えたほうがよいと感じています。
妻に既存借入がある場合は、その返済額も住宅購入後の家計から出ていきます。
夫単独で審査に通る場合でも、妻の借金返済を含めた世帯全体の支出で資金計画を確認してください。
収入合算やペアローンを使う場合は、借入可能額が増えることだけでなく、妻の返済負担と住宅ローン返済が重なった状態でも余裕を残せるかを見ることが大切です。
妻の既存返済と住宅ローンを合わせた家計を自分たちだけで判断しにくい場合は、FPへ家計全体を相談して整理する方法もあります。
住宅ローンと妻の借金でよくある質問
ここまでの内容を踏まえて、住宅ローンを申し込むときに妻の借金について迷いやすい点をまとめます。
金融機関によって確認方法や審査基準は異なるため、個別の扱いは申込先へ確認してください。
- 夫単独の住宅ローンでも妻の借金は調べられますか?
- 妻が収入合算者、連帯保証人、連帯債務者などにならない夫単独ローンでは、妻の信用情報は夫の審査の中心ではありません。ただし、商品ごとの必要書類や確認範囲は金融機関によって異なるため、申込条件を確認してください。
- 妻のカードローンが少額なら住宅ローンに影響しませんか?
- 金額だけで一律に判断はできません。妻が審査対象になる場合は、残高や年間返済額、返済履歴などが審査材料になる可能性があります。少額だから申告不要と自己判断しないことが大切です。
- 妻の借金を銀行が夫へ伝えることはありますか?
- 銀行が信用情報の詳細を配偶者へ必ず伝えるとは限りません。ただし、共同で申込手続きをする中で既存借入の確認や完済条件の説明があり、結果的に夫へ分かる可能性はあります。
- 妻の借金を完済してから申し込めば問題ありませんか?
- 完済だけで審査結果が決まるわけではありません。完済後の扱いや必要書類、信用情報への反映時期は借入先や金融機関で異なるため、住宅ローンの申込先へ事前に確認してください。
まとめ:住宅ローンで妻の借金はバレるか申込方法で判断する
住宅ローンで妻の借金が銀行に確認されるかは、妻が住宅ローンの審査対象になるかで大きく変わります。
夫単独なら妻の借金が夫の審査へ直接影響しにくい一方、収入合算やペアローンでは妻の既存借入や返済状況も確認対象になります。
また、銀行に確認されることと、夫へ借金の詳細が自動的に伝わることは別ですが、共同申込の手続きや完済条件などから夫に分かる可能性はあります。
- 夫単独か収入合算・ペアローンかを最初に整理する
- 妻の借入残高と毎月返済額を確認する
- 申込書では必要な借入を正確に申告する
- 不明点は申込前に金融機関へ確認する
- 審査可能額ではなく世帯で返せる金額を考える
「バレるか」だけで借り方を決めず、妻が審査対象になる場合は借入状況を正確に整理し、必要に応じて金融機関へ相談してから申し込むと進めやすいです。
借入状況と申込方法を整理できたら、次は候補銀行の比較です。
モゲチェックの無料住宅ローン診断で、自分の条件に合う銀行候補を確認できます。