この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
パート勤務で家を買いたいと思ったとき、「自分名義で住宅ローンを申し込める銀行はあるのか」が最初に気になりますよね。
銀行名だけで探すと、同じ銀行でも通常の住宅ローンとフラット35で申込条件が違い、パート本人が主債務者になれる商品なのか分かりにくいことがあります。
パートでも住宅ローン組める銀行や商品はありますが、申込可能と案内されていることと、希望額の審査に通ることは別に考える必要があります。
この記事では、2026年10月時点の公式条件をもとに、楽天銀行とドコモSMTBネット銀行のフラット35を中心に、単独申込と収入合算の違いまで整理します。
私たちも2020年に福岡銀行、ろうきん、イオン銀行を比較し、パート勤務だった妻の収入を合算して住宅ローンを申し込みました。
当時の経験も、パート本人の単独申込と混同しないよう条件を分けながら、銀行候補を絞る判断材料としてお伝えします。
- パート本人が主債務者になれる商品を先に確認
- 楽天銀行とドコモSMTBネット銀行はフラット35を確認
- 申込条件と住宅ローン審査の通過は分けて考える
- 候補を同じ借入条件で比べて事前審査へ進む
パートでも住宅ローン組める銀行を申込条件で比較
パートでも住宅ローンを申し込める商品はありますが、「パート可の銀行」を探すだけでは候補を正しく比べられません。
同じ銀行でも商品によって対象者が異なるため、パート本人が主債務者として申し込めるか、収入合算者として参加できるだけなのかを分けて確認します。
私なら金利を見る前に申込対象を確認し、候補に残った商品だけを金利、手数料、団信、返済期間など同じ項目で比較します。
パートの住宅ローン申込条件は商品ごとに確認
パート勤務という理由だけで、すべての住宅ローンへ申し込めなくなるわけではありません。
一方で、銀行が扱う住宅ローンのすべてがパート本人の単独申込に対応しているわけでもありません。
確認したいのは銀行名ではなく、「どの商品へ」「誰が主債務者として」「どの収入を使って」申し込めるかです。
銀行の公式サイトでは、住宅ローン、フラット35、借り換え、ペアローンなどが別ページで案内されていることがあります。
検索結果に銀行名が出ていても、開いた商品ページが自分の希望する借り方と一致しているかまで見てください。
特に「パート可」と書かれていても、本人が主債務者になれるのか、配偶者の収入合算者として利用できるのかでは意味が違います。
年収条件が明記されている商品では、前年の収入証明を用意できるか、勤続期間について個別条件がないかも確認しておくと申し込み直前に慌てにくいです。
銀行名ではなく、パート本人が主債者になれる商品名まで確認します。
| 候補 | パート勤務での見方 | 先に確認 |
|---|---|---|
| 楽天銀行フラット35 | パート申込可 | 返済負担率 |
| ドコモSMTBフラット35 | パート相談可 | 収入実績 |
| その他の民間ローン | 商品ごとに異なる | 主債務者条件 |
この順番にすると、「この銀行ならパートでも大丈夫らしい」と広く捉えて、対象外の商品へ申し込む行き違いを減らせます。
パート可否が商品概要だけでは分からない場合は、年収、勤続年数、雇用形態を伝えたうえで、申込前に金融機関へ確認する方が確実です。
申込対象の商品を一つずつ探すのが大変なら、モゲチェックで登録条件をもとに住宅ローン候補を比較できます。診断結果は審査通過を保証するものではないため、候補整理の入口として利用します。
楽天銀行はフラット35ならパートも申込可能
楽天銀行では、フラット35について「派遣社員・パートのかた」も申込可能と公式ページで案内しています(出典:楽天銀行『住宅ローンの選び方』)。
同じページには金利選択型の住宅ローンも並んでいますが、フラット35と通常の住宅ローンを同じ申込条件だと考えないようにしてください。
パート本人が楽天銀行で住宅ローンを検討するなら、まずフラット35の商品条件を確認するのが分かりやすいです。
ここで注意したいのは、楽天銀行のフラット35へ申し込めることと、楽天銀行が扱う別の住宅ローン商品へ同じ条件で申し込めることは別だという点です。
申込対象に入っていても、年収、ほかの借入、住宅の条件などを含めて審査されるため、申込可能は承認を意味しません。
楽天銀行を候補に入れるときは、「楽天銀行の住宅ローン」という大きなくくりではなく、「楽天銀行のフラット35」と商品名までそろえて比較します。
検索では「楽天銀行 住宅ローン パート」と「楽天銀行 フラット35 パート」の両方が使われますが、確認先を分けることがポイントです。
アルバイト勤務の場合も「パート」と同じ扱いだと推測せず、申込対象になるか楽天銀行へ直接確認してください。
ドコモSMTBネット銀行もフラット35が候補
ドコモSMTBネット銀行のフラット35買取型も、パート勤務の方が確認できる候補です。
現在の公式ページでは、パート・契約社員・派遣社員の方に加え、転職や就職をしたばかりの方、起業直後の方も相談できると案内しています(出典:ドコモSMTBネット銀行『フラット35買取型』)。
ただし、給与受取または確定申告の実績が必要とされているため、働き始めたばかりなら収入を示せる期間と必要書類を先に確認してください。
住信SBIネット銀行は2026年8月3日にドコモSMTBネット銀行へ商号変更しているため、過去の記事や検索結果を見ると旧名称が残っている場合があります。
申込条件を確認するときは、現在のドコモSMTBネット銀行の公式商品ページを基準にしてください。
給与受取の実績がどの程度必要か、申込時点で提出できる収入資料は何かなど、ページだけでは自分の状況へ当てはめにくい点は事前審査前に問い合わせると整理しやすいです。
パート可という案内だけで候補を決めず、借入希望額、返済期間、団信、手数料まで確認して楽天銀行など他の商品と同じ条件で比べます。
フラット35は年収と総返済負担率を確認
フラット35では、雇用形態だけでなく、年収に対して年間返済額がどのくらいになるかも重要な申込条件です。
住宅金融支援機構の利用条件では、すべての借入を含む総返済負担率が、年収400万円未満なら30%以下、400万円以上なら35%以下とされています(出典:住宅金融支援機構『フラット35ご利用条件』)。
ここでいう借入には、住宅ローンだけでなく、自動車ローン、教育ローン、カードローン、商品の分割払いやリボ払いなども含まれます。
そのため、パートでも申込対象の商品を見つけたあとに、他社借入を含めて基準内へ収まるか確認する必要があります。
クレジットカードの分割払いや自動車ローンが残っている場合は、住宅ローンだけの返済額を見て基準内だと判断しないようにします。
年収が低いから一律に申し込めないわけではありませんが、借入希望額を大きくするほど年間返済額も増え、返済負担率へ影響します。
フラット35では収入合算も利用できますが、合算する金額や相手の年齢によって返済期間などの条件に影響する場合があるため、単独申込と同じ前提では比べません。
また、フラット35は取扱金融機関によって手数料や金利が異なるため、制度名が同じでも支払総額が同じになるとは限りません。
申込条件を満たす候補が複数あるなら、借入額と返済期間をそろえたうえで比較すると違いが見やすくなります。
収入合算ならパート収入を使える場合がある
パート本人の単独申込が難しい商品でも、配偶者などを主債務者にしてパート収入を合算できる場合があります。
収入合算は、主債務者の収入に一定範囲で家族の収入を加えて審査してもらう方法です。
ただし、誰の収入をどこまで合算できるか、連帯保証人になるのか連帯債務者になるのかは商品ごとに違います。
| 組み方 | 主な見方 | 先に確認 |
|---|---|---|
| 単独申込 | 本人が主債務者 | 本人の条件 |
| 収入合算 | 家族収入も審査 | 合算者条件 |
| フラット35 | 取扱商品で申込 | 返済負担率 |
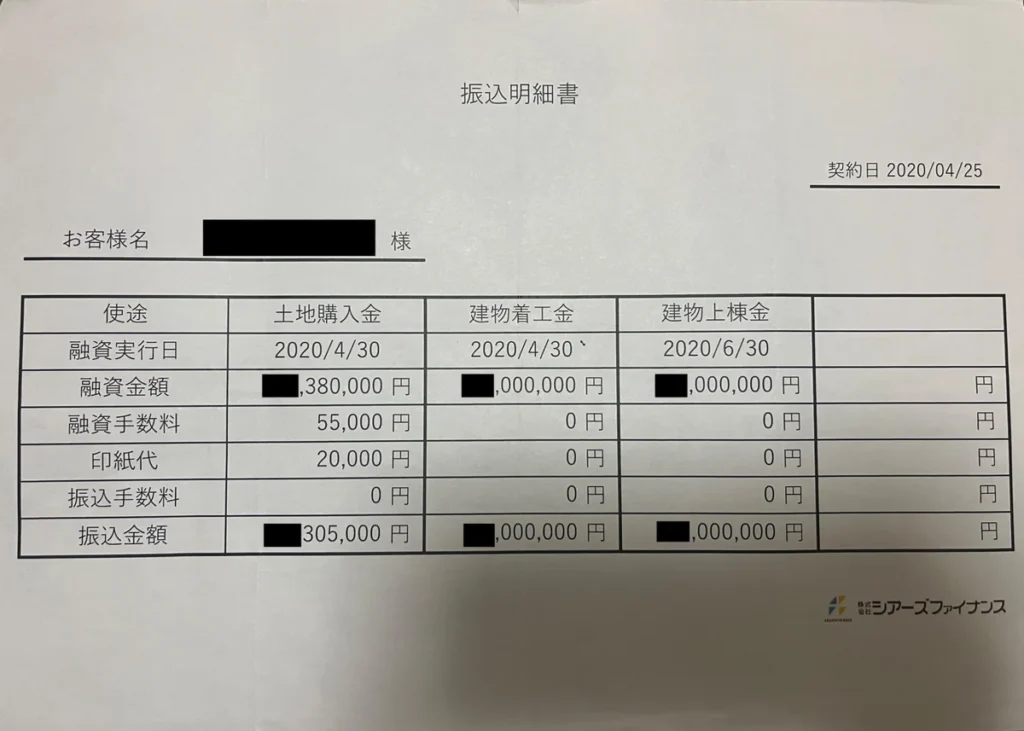
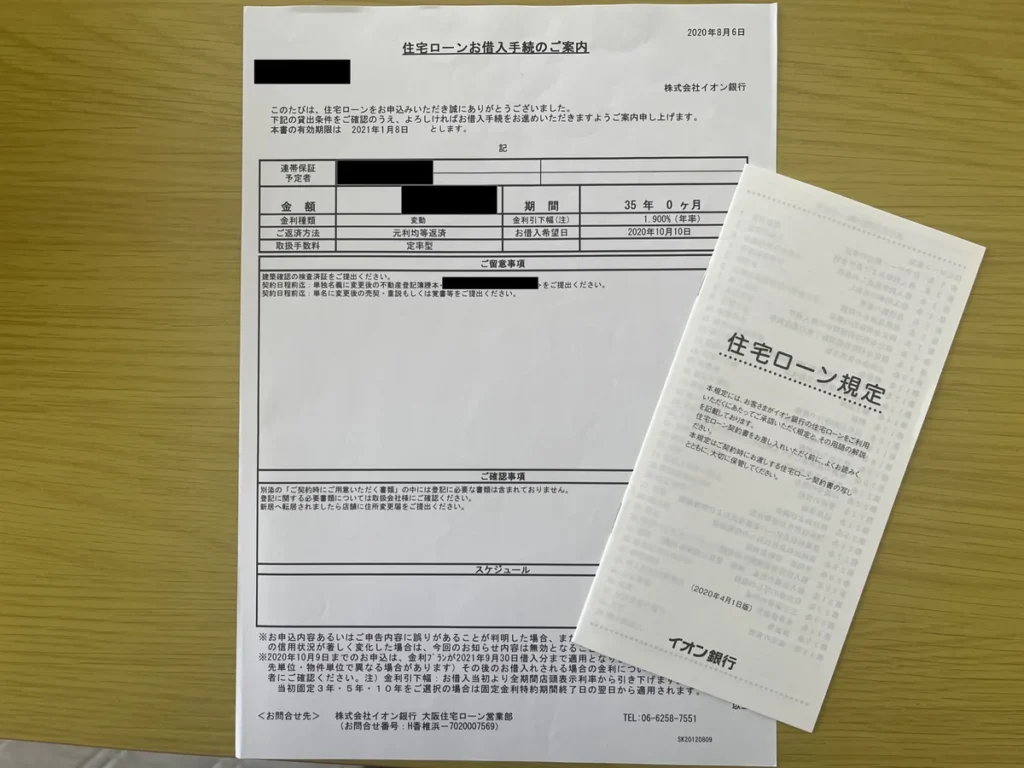
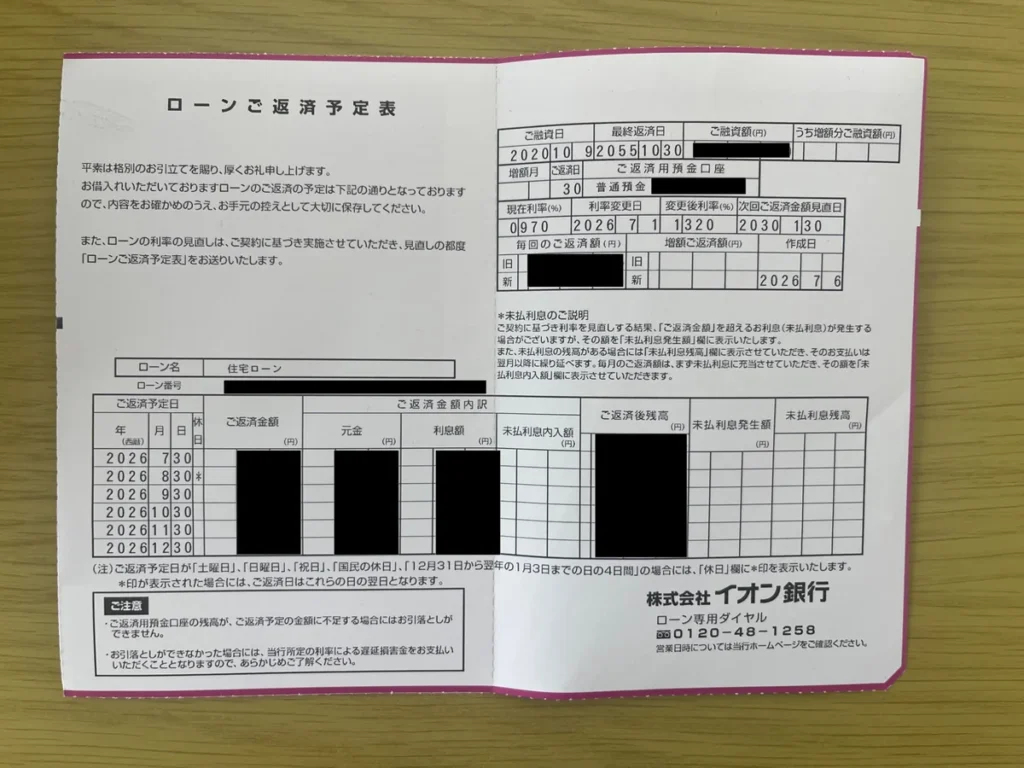
私たちが2020年に住宅ローンを組んだときは、私が主債務者で、パート勤務だった妻の収入を合算し、妻は連帯保証人になりました。
当時は私が年収300万円台、妻が年収100万円台で、福岡銀行、ろうきん、イオン銀行を比較したうえでイオン銀行を選んでいます。
この経験は「パートの妻がイオン銀行へ単独で申し込めた」という事例ではなく、正社員の私を主債務者にした収入合算です。
パート勤務の配偶者がいる場合は、単独申込と収入合算を同じものとして考えず、誰が主債務者になるかを最初に決めると候補を整理しやすいです。
収入合算で借入可能額が増えても、合算者の働き方が変わったときまで同じ返済余力が続くとは限りません。
団信の保障対象や住宅ローン控除の扱いも借り方によって変わるため、借入可能額が大きくなることだけを理由に収入合算を選ばない方がよいです。
共働きの収入をどこまで住宅ローンへ反映するか迷う場合は、片働きになったときの返済も含めて予算を考える必要があります。
夫のみで借りる場合と妻の収入を使う場合の考え方を整理したい方は、こちらの記事を参考にしてみてください。
パートの住宅ローン審査で銀行候補を絞る選び方
パートでも申し込める商品を見つけたら、次は「申込対象か」から「自分の条件で比較できる候補か」へ進みます。
審査基準の詳細は金融機関ごとに異なるため、通る銀行を事前に断定することはできません。
年収や勤続年数だけで結論を出さず、借入希望額、他社借入、年齢、返済期間などをそろえて候補を比べる方が判断しやすいです。
申込できることと審査に通ることは分ける

「パート申込可」と書かれている商品は、パート勤務を理由に入口で対象外にならないことを確認する材料です。
そこから先の審査では、申告した収入、勤務状況、借入希望額、ほかの借入、物件など複数の条件が確認されます。
申込可能と審査通過は別です。
反対に、ある銀行の商品が対象外でも、それだけで住宅ローン全体を諦める必要はありません。
審査基準の詳細は公開されていない部分が多いため、「年収がこの金額なら必ず通る」「勤続年数がこの年数なら大丈夫」といった一つの条件だけで結果を予測しない方がよいです。
通常の住宅ローンが対象外ならフラット35を確認する、単独申込が難しければ収入合算の条件を見るというように、借り方を分けて候補を探します。
また、金融機関ごとに審査基準が同じではないため、1行の結果だけを他行にもそのまま当てはめない方がよいです。
候補を決める前に、金利だけでなく団信、手数料、返済期間、注文住宅なら資金実行の時期まで確認すると比較しやすくなります。
1行ごとの申込条件を確認したあと、候補を横並びにしたい場合は、モゲチェックで複数銀行をまとめて比較できます。審査結果そのものではなく、比較する候補を絞る目的で使います。
住宅ローンの銀行選びで何を並べるか迷う場合は、比較項目を先に作っておくと候補を絞りやすいです。
銀行3行を比べるときの7項目を確認したい方は、こちらの記事を参考にしてみてください。
パートで住宅ローンに通った体験談は条件まで見る
知恵袋などで「パートでも住宅ローンに通った」という体験談を見つけても、銀行名と結果だけで自分にも当てはまるとは判断できません。
同じパート勤務でも、本人が主債務者だったのか、配偶者の収入合算者だったのかで審査の前提が変わります。
年収、勤続年数、借入額、頭金、他社借入、申込時期、住宅ローンの商品も違えば、結果を単純には比較できません。
体験談を見るときは、「どこで通ったか」より「どの借り方と条件で通ったか」を確認する方が参考になります。
私たちのケースも、妻がパートだったという一部分だけを切り取ると、パート本人の単独申込と誤解される可能性があります。
実際には私が主債務者で、妻のパート収入を合算して申し込んだため、今回の記事でもその条件を分けて記載しています。
個人の体験談は候補を見つけるきっかけにし、現在の申込可否は銀行の商品概要や公式FAQで確認する使い方が安全です。
とくに数年前の投稿は、銀行名や商品名が同じでも申込条件が変更されている可能性があるため、体験談の投稿日と現在の公式条件を切り分けて見てください。
銀行は同じ借入条件で2〜3候補を比較する
候補が見つかったら、銀行ごとに借入希望額や返済期間を変えず、できるだけ同じ条件で並べると差が分かりやすくなります。
【進め方】
たとえば1行は3,000万円を35年、別の1行は3,300万円を40年で比べると、毎月返済額の差が銀行の違いなのか条件の違いなのか判断しにくくなります。
比較する前に、借入希望額、返済期間、金利タイプ、収入合算の有無を決め、候補ごとの金利、団信、手数料を同じ表へ入れます。
事前審査へ申し込む前なら、「申込対象である」「希望する借入期間が使える」「家づくりの日程に間に合う」の3点だけでも先に確認しておくと候補を減らしやすいです。
注文住宅なら、土地代や着工金など住宅完成前の支払いに対応できるかも、候補を残す条件に加えてください。
私も2020年は福岡銀行、ろうきん、イオン銀行の3行を比較しましたが、3行という数自体に審査上の意味があるわけではありません。
比較できる範囲で2〜3候補ほど残し、明らかに条件が合わない商品を外していく方が管理しやすいと思います。
候補を絞ったあとに複数の銀行へ事前審査を出す場合も、同じ前提で申し込んでおくと結果を比較しやすくなります。
借入額や返済期間をそろえたら、モゲチェックで候補銀行をまとめて比較すると違いを見比べやすくなります。自分だけで複数行を探す負担を減らしたい段階に合います。
複数銀行をまとめて比較できます
住宅ローンの無料診断を使う前に、サービスの仕組みやデメリットまで確認しておきたい方は、こちらの記事を参考にしてみてください。
返せる額を決めてから住宅ローン事前審査へ進む
銀行から借りられる金額と、家計から無理なく返せる金額は同じではありません。
私たちが住宅ローンを検討した当時は、収入合算で審査上は約4,000万円まで借りられると言われました。
ただし、住宅ローン以外にも固定資産税、保険、修繕費、車の維持費などがあるため、借入上限まで使う前提にはしませんでした。
借りられる上限より、家計から決めた返せる額を優先します。
パート勤務では今後の勤務時間や収入が変わる可能性もあるため、現在の収入をすべて住宅ローン返済へ使う前提にしない方が家計を調整しやすいです。
収入が一時的に減ったときでも固定資産税や修繕費はなくならないので、住宅ローン以外の住居費と生活費を残したうえで月返済額を考えます。
先に毎月返済の上限と借入希望額を決め、その条件で申込対象になる商品を比較してから事前審査へ進みます。
教育費や生活費を残した返済額を第三者と整理したい場合は、マネーサファリのオンラインFP相談が選択肢です。
住宅ローンを含めた家計全体を無料で相談できます。
事前審査は1行だけに絞らず、実際に借りる可能性がある候補へ同じ条件で申し込むと、提示された条件を比較できます。
複数・同時申込の考え方や、何行へ出すか迷っている方は、こちらの記事を参考にしてみてください。
パートの住宅ローンでよくある質問
本文を読んだあとに残りやすい、単独申込や銀行名の見方について3つだけ整理します。
- 扶養内パートでも住宅ローンへ申し込めますか?
- 扶養内かどうかだけでは決まりません。パート本人を申込対象にしている商品か、年収や返済負担率などの条件を満たすかを商品ごとに確認してください。
- イオン銀行ならパートでも住宅ローンを組めますか?
- 私たちの2020年の利用経験だけでは判断できません。私が主債務者で、パート勤務の妻は収入合算側だったため、パート本人の単独申込可否は現在の商品条件で確認する必要があります。
- パートで住宅ローンに通った人と同じ銀行なら通りますか?
- 同じ銀行でも結果が同じになるとは限りません。商品、年収、勤続年数、借入額、他社借入などの条件を分けて確認し、現在の公式条件を基準にしてください。
まとめ:パートでも住宅ローン組める銀行
パートでも住宅ローン組める銀行や商品はありますが、銀行名だけで可否を判断しない方が候補を正しく絞れます。
楽天銀行のフラット35はパートも申込可能と案内され、ドコモSMTBネット銀行のフラット35もパートの方が相談できると明記されています。
一方で、申込対象に入ることと審査に通ることは別なので、年収や他社借入を含めた条件まで確認します。
- 銀行名ではなく商品名まで確認する
- 本人の単独申込と収入合算を分ける
- 候補は同じ借入条件で比較する
- 借りられる額より返せる額を優先する
- 公式条件を確認して事前審査へ進む
私なら、最初に「パート本人が主債務者になれる商品」を2〜3候補に絞り、同じ借入額と返済期間で条件を並べます。
そのうえで家計から決めた返済額に合う候補だけを残し、正式な事前審査へ進む流れにします。
ここまで条件を整理できたら、次は実際に比較する銀行候補を絞る段階です。モゲチェックの住宅ローン診断では、登録情報をもとに複数銀行を比較できます。
登録情報をもとに候補を比較できます
初めまして
イオン銀行の収入合算は、
夫婦どちらとも住宅ローンの控除を受けられるのでしょうか?
ただいま検討中で、
回答いただけると幸いです。
ご覧いただきありがとうございます。
イオン銀行は、連帯保証型になるため、債務者の方しか住宅ローン控除を受けることができません。
よろしくお願いいたします。