この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
家を買いたいと思っても、まだ住宅会社も物件も決まっていない段階では、最初にどこへ相談すればよいのか迷いますよね。
銀行なら住宅ローン、住宅会社なら建物、FPなら家計に詳しそうですが、同じ「大丈夫」という言葉でも見ている範囲は同じではありません。
私が家づくりで感じたのは、1か所に正解を求めるより、役割を分けて確認した方が判断しやすいということです。
家計上限はFP、土地・建物を含む総額は住宅会社、住宅ローン条件は銀行という分け方です。
実際に私は住宅会社から紹介されたFPへ相談し、複数の銀行にも事前審査を申し込みましたが、提示された金額をそのまま住宅予算にはしませんでした。
この記事では、3つの相談先で確認できることと立場の違い、最初の相談先の決め方、相談前にそろえたい情報まで整理します。
- 最初の相談先は「今決めたいこと」で選ぶ
- 家計上限はFP、建築総額は住宅会社、ローン条件は銀行
- 3つの相談先へ同じ条件を伝えると前提の違いが見える
- 1か所の「大丈夫」だけで住宅予算を決めない
家を買う相談はどこがいい?3つの相談先を使い分ける
家を買う相談は、どこか1か所だけを正解にするより、今知りたい答えに合わせて相談先を使い分ける方が整理しやすいです。
FP、住宅会社、銀行は同じ住宅購入に関わりますが、確認している範囲と得意な情報が違います。
| 確認したいこと | 主な相談先 | 確認する答え |
|---|---|---|
| 購入後も 無理のない予算 | FP | 家計上限 |
| 土地・建物・ 諸費用 | 住宅会社 | 建築総額 |
| 金利・団信・ 審査条件 | 銀行 | ローン条件 |
この3つの数字を別々に集めて最後に突き合わせると、「借りられるから買える」「見積もりに収まるから大丈夫」といった一方向の判断を避けやすくなります。
家を買う相談先はおすすめより目的で選ぶ
まだ予算も住宅会社も決まっていないなら、最初は家計から住宅費の上限を考えられるFPへ相談すると、次の行動を決めやすくなります。
一方で、すでに建てたい住宅会社があるなら先に概算見積もりを取り、その総額を持ってFPや銀行へ確認する進め方でも問題ありません。
住宅ローンの商品候補まで絞れているなら、銀行へ直接相談した方が金利や団信、審査条件を具体的に確認できます。
建売住宅、中古住宅、マンションを検討している場合は、注文住宅で住宅会社が担う「購入総額を具体化する役割」を不動産会社が担うと考えると分かりやすいです。
大切なのは、「家を買うなら最初は必ずFP」と順番を固定することではなく、今の自分が何を決められていないのかを先に言葉にすることです。
たとえば「そもそも3,000万円の家を買ってよいか」が不安ならFP、「希望の家が3,000万円で建つか」が分からないなら住宅会社です。
「3,000万円をどんな条件で借りられるか」を知りたいなら銀行という分け方です。
土地探し、住宅会社選び、資金計画など家づくり全体の順番から整理したい場合は、こちらを参考にしてみてください。
FPは購入後の家計から予算上限を整理する
FPへ相談する目的は、銀行の審査とは別に、家を買った後も生活を続けられる住宅予算を家計全体から考えることです。
日本FP協会でも、FPへ相談できる内容として家計管理、教育資金、住宅購入や住宅ローン、保険、老後の生活設計などを挙げています(出典:日本FP協会『FPとは』)。
そのため、毎月の住宅ローン返済額だけでなく、教育費、車の維持や買い替え、保険、固定資産税、住宅修繕、老後資金まで含めて確認できます。
ただし、FPが出した購入可能額をそのまま「わが家の上限」と考えるのではなく、試算に使った前提まで確認することが大切です。
共働きを何年続ける前提なのか、昇給を見込んでいるのか、車の買い替えや教育費をどこまで入れているのかで、同じ世帯でも結果は変わります。
FPは家計全体の整理に向いていますが、希望する土地に家が建つか、特定の銀行で実際に審査へ通るかまで確定する相談先ではありません。
だからこそ、FPには「この金額なら絶対大丈夫ですか」ではなく、「この試算はどんな前提で、どの支出まで含めていますか」と聞く方が役立ちます。
私も家づくりの途中で、住宅会社から紹介されたFPの無料相談を約2回利用し、1回あたり1時間から1時間半ほど話しました。
源泉徴収票や給与明細、保険証券、預金額が分かるものを出し、食費や光熱費、通信費、車の維持費などもおおよその金額を伝えました。
試算では当初考えていた予算より高い住宅でも返済できるという結果でしたが、車2台の維持や買い替え、家の修繕、将来の収入変化まで考えると、私は少し高いと感じました。

試算結果そのものより、どんな働き方と支出を前提にした数字なのかを見ることが大切でした。
そのため、FP相談を理由に予算を大きく引き上げず、「今考えている住宅ローンで家計が回るか」を確認する材料として使いました。
家計上の住宅予算を自分たちだけで決めにくい場合は、マネーサファリで住宅ローンを含む家計全体をFPへ相談できます。
相談前に、どんな内容を確認できるか見ておくと準備しやすいです。
FPへ何を聞けばよいのか、どの資料を用意すればよいのかを先に整理しておきたい場合は、こちらの記事を参考にしてみてください。
住宅会社は土地・建物・諸費用の総額を確認する
注文住宅を考えているなら、住宅会社へ相談する大きな目的は、希望する家を実際に建てると総額がいくらになるのかを具体化することです。
家計上の住宅予算が決まっていても、希望エリアの土地価格や建物の広さ、標準仕様、付帯工事などが分からなければ、その予算で実現できるかは判断できません。
住宅会社には、建物本体だけでなく、土地、付帯工事、地盤関連、外構、登記など、どこまで見積もりに含まれているのかを確認してください。
「総額」と説明されても、家具・家電や引っ越しなど住宅会社の見積もり外で必要になる費用まで含まれているとは限りません。
住宅会社は土地や建物を具体化する専門家ですが、その会社の見積もりを中心に話が進みます。
家計全体の余裕や他社の住宅ローン条件まで一度に判断する場所とは役割が違います。
「この見積もり以外に、引き渡しまでと入居後すぐに必要になる費用は何ですか」と聞き、含む費用と含まない費用を分けてもらうと総額をつかみやすくなります。
私も最初は土地と建物で約2,500万円を考えていましたが、希望していた地域の土地価格が想像より高いと分かり、一度家づくりを中断しています。
この経験からも、家計だけで予算を考えるのではなく、実際の土地と建物の価格へ当てはめて確認する工程は欠かせないと感じます。
住宅会社を比較するときは、単純な見積総額だけでなく、標準仕様や提案内容、営業担当者とのやり取りも含めて見ると判断しやすいです。
具体的な比較ポイントは、こちらの記事を参考にしてみてください。
銀行は住宅ローンの条件と審査を比較する
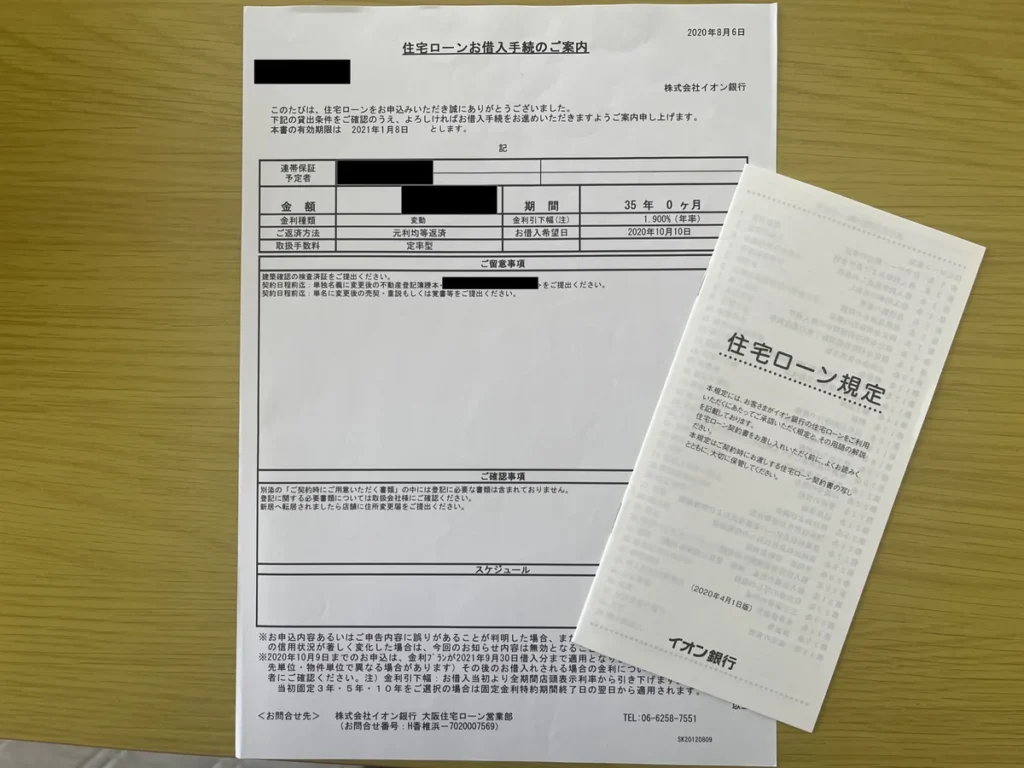
銀行へ相談する段階では、「いくら借りられるか」だけでなく、その銀行の住宅ローンをどの条件で利用できるのかを確認します。
比較したいのは金利だけではなく、事務手数料や保証料、団体信用生命保険、返済期間、繰上げ返済、金利タイプなどです。
同じ借入額でも、金利だけでなく手数料や返済期間が変われば、毎月返済額や総支払額は変わるため、表面の金利だけで決めない方が比較しやすいです。
銀行は自社で扱う住宅ローンの条件や審査に詳しい一方、住宅会社の見積もりに何が不足しているか、将来の家計にどこまで余裕を残すべきかは別の確認が必要です。
住宅金融支援機構のフラット35サイトにも、借入希望額から返済額を計算する機能や、複数の金融機関・金利タイプを比べる返済プラン比較シミュレーションがあります(出典:住宅金融支援機構『住宅ローンシミュレーション』)。
こうした試算は候補を比べる材料になりますが、実際の適用金利や審査結果は金融機関や申込条件によって変わるため、最後は各金融機関の正式な条件を確認します。
私は住宅ローンを決めるとき、福岡銀行、ろうきん、イオン銀行の3行へ事前審査を申し込み、最終的にイオン銀行を選びました。
当時は審査上、最大約4,000万円まで借りられると言われましたが、その上限まで借りようとは考えませんでした。
車2台の維持や買い替え、固定資産税、火災保険、家の修繕、家具・家電の買い替えなど、住宅ローン以外にも家を建てた後の支出があるからです。
最大約4,000万円まで借りられると言われても、その金額をそのまま住宅予算にはしませんでした。
銀行の審査で出る「借りられる額」と、家計として長く「返せる額」は、同じ数字として扱わない方が安全です。
候補にする銀行を自分だけで絞りにくい場合は、モゲチェックの住宅ローン診断で、自分の条件に合う住宅ローン候補を確認できます。
住宅ローンをどの銀行で比較するか、金利以外に何を見るか、モゲチェックの仕組みやデメリットまで整理したい場合は、こちらの記事を参考にしてみてください。
家を買う相談はどこまで比べる?1か所で決めない
FP、住宅会社、銀行のどこへ行っても、「この予算なら大丈夫そうです」と言われることはあります。
ただし、その言葉が家計、建築総額、住宅ローン審査のどこを基準にしたものなのかを分けて考えないと、別の意味の数字を同じ「買える額」として受け取ってしまいます。
1か所の答えを採用するのではなく、できるだけ同じ家計条件と住宅条件を伝え、3つの答えを比較することがポイントです。
相談のたびに年収や頭金、予定している住宅価格が変わると、数字の違いが相談先の違いなのか条件差なのか分かりにくくなるため、比較時は前提をそろえておきます。
3つの相談先へ同じ条件と質問を伝える
相談先によって質問を大きく変えるより、共通する質問をいくつか用意しておくと、前提や考え方の違いを比較しやすくなります。
たとえば、次の4つはFP、住宅会社、銀行のそれぞれへ聞いておきたい内容です。
- この予算で見落としている費用はありますか
- この金額はどの収入・支出条件を前提にしていますか
- 収入が減った場合や支出が増えた場合はどうなりますか
- 今の計画で後から変わりやすい金額はどこですか
FPなら家計の前提、住宅会社なら見積もりに含まれる範囲、銀行なら金利や審査条件というように、同じ質問でも返ってくる答えの角度が変わります。
その違いが見えると、「誰を信用するか」ではなく、「どの答えを何の判断に使うか」で整理できるようになります。
相談内容はメモに残し、予算上限、見積総額、借入条件の3つを横に並べておくと、次の相談先へ何を確認すべきかも見つけやすくなります。
住宅予算、自己資金、住宅ローン、相談先をどの順番で決めるかまで整理したい場合は、こちらの記事を参考にしてみてください。
相談前に年収・支出・貯金の資料をそろえる
相談の精度を上げるには、年収だけを伝えるのではなく、毎月と毎年の支出、現在の貯金、今後の大きな支出もできる範囲で整理しておきます。
会社員なら源泉徴収票や給与明細、預金残高、保険の内容、車のローンなどがある場合は返済状況が分かる資料もあると話が進めやすいです。
食費、光熱費、通信費、保険料、車の維持費などは、最初から1円単位まで合わせる必要はありませんが、大きく漏らさないことが大切です。
子どもの進学、車の買い替え、住宅修繕など、毎月ではない支出も将来の家計には影響します。
夫婦で収入がある場合は、どちらかの育休や時短勤務、転職などで収入が変わる可能性も含め、「今の世帯年収がずっと続く前提でよいか」を相談しておくと安心です。
資料がそろっていなくても相談自体はできますが、手元の情報が多いほど、一般的な目安ではなく自分の家計に近い条件で話しやすくなります。
私はFP相談で源泉徴収票や給与明細などを出しましたが、現在振り返ると、家を持った後の設備交換費まで細かく想定できていたわけではありませんでした。
相談時点で分からない費用は「分からない」と伝え、どの程度を見込むべきか相談する方が、根拠のない数字を埋めるより使いやすい試算になります。
家づくりの無料相談は立場と提案範囲を見る
無料で相談できるかどうかは大切ですが、料金だけで相談先の良し悪しを決めない方がよいです。
FPには有料相談も無料相談もあり、日本FP協会も相談前に専門分野や資格、相談料金などを確認するよう案内しています(出典:日本FP協会『相談先を探す』)。
無料相談では、相談窓口やFPがどのような仕組みで運営され、住宅会社、保険、金融商品などの提案を行うのかを確認しておくと安心です。
相談料が無料でも、住宅会社の紹介や保険など別のサービスにつながる場合があります。
「相談後にどんな提案がありますか」「紹介先はどの範囲ですか」と最初に聞いておくと、提案の受け止め方が変わります。
住宅会社から紹介されたFPを信用してよいか気になる場合も、「紹介されたから避ける」「無料だから疑う」と決めるのではなく、試算の前提と提案内容を分けて見ます。
私が住宅会社から紹介されたFPへ相談したときは、家計や住宅ローンだけでなく生命保険の見直しも提案されました。
団信と生命保険で保障が重なる部分の説明は参考になりましたが、途中から保険商品の話が増えたため、その場で契約せず提案内容を持ち帰って考えました。
無料相談の仕組みや商品提案が気になる場合は、申込み前にマネーサファリの相談方法を確認しておくと判断しやすいです。
どの相談先でも、相談したその日に住宅会社や金融商品を決める必要はないので、数字の根拠と提案の目的を確認してから判断すれば大丈夫です。
マネーサファリの口コミや無料相談の注意点まで確認してから利用を考えたい場合は、こちらの記事を参考にしてみてください。
3つの答えを突き合わせて住宅予算を決める
相談した情報は、FP、住宅会社、銀行の順番どおりに一度だけ確認して終わりではなく、数字が変わったら前の相談先へ戻して調整します。
たとえばFPと考えた家計上限が3,000万円でも、希望する土地と建物の総額が3,300万円なら、その300万円を住宅ローンで無理に埋める前に条件を見直します。
反対に住宅会社の総額が予算内でも、銀行の金利や返済期間で毎月返済額が想定より増えるなら、家計側へ戻して余裕を確認します。
銀行の審査でより多く借りられる結果が出ても、それを理由に住宅会社の予算枠を広げる必要はありません。
逆に、住宅会社の見積もりが家計上限を超えたときは、頭金を増やす、借入額を増やすという選択だけでなく、土地、広さ、仕様、時期そのものを見直す余地もあります。
私の場合も、FPの試算と銀行の審査では当初予算より大きい数字が出ましたが、どちらも「使ってよい上限」ではなく判断材料の1つとして受け取りました。
3つの数字を行き来しながら、家を買った後も貯金や修繕、車の買い替え、日々の楽しみにお金を残せるところまで調整することが、最終的な住宅予算を決める作業です。
まとめ:家を買う相談はどこにするか役割で決める
家を買う相談は、銀行、住宅会社、FPのどこか1つに決める必要はありません。
最初は「今何を知りたいか」で相談先を選び、最後は3つの答えを突き合わせて住宅予算を決めます。
- FPは購入後の家計から住宅予算の上限を考える
- 住宅会社は土地・建物・付帯工事などの総額を具体化する
- 銀行は金利・団信・手数料・審査などローン条件を確認する
- 借りられる額ではなく、家を買った後も続けられる金額で決める
私自身、FPと複数の銀行へ相談したことで数字を増やすためではなく、同じ住宅予算を違う角度から確認する意味が分かりました。
1か所の「大丈夫」を答えにせず、それぞれの立場で出た数字の根拠を確認すれば、自分たちに合う住宅購入予算を決めやすくなります。
まだ住宅予算の上限が決まっていないなら、マネーサファリで住宅ローンだけでなく教育費や老後資金も含めてFPへ相談できます。
住宅予算は決まっていて、次に銀行の条件を比較したいなら、モゲチェックで住宅ローン候補を診断できます。