この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
戸建てを購入すると、マンションのように毎月決まった修繕積立金が請求されるとは限りません。
そのため、屋根や外壁の修理に備えて毎月いくら貯めればよいのか、家のメンテナンス費をいつから用意するのか、金額を決めにくいものです。
月1万円、2万円といった数字を見ても、自宅の工事に間に合うかは分かりません。
私なら、将来の補修や設備交換について、必要になりそうな金額と時期を先に書き出します。
そのうえで、すでに修繕用として確保したお金を差し引き、支払うまでの残り月数で割って毎月の積立額を決めます。
電気代などの運転費や定期的に買う消耗品は普段の家計で管理し、大きな補修・本体交換の積立とは分ける考え方です。
この記事では、戸建ての修繕費を月額に直す具体的な計算例から、急な故障への備え、保険との違い、積立額を見直すタイミングまで整理します。
あなたの家計で無理なく続けられる金額を考えるための材料にしてください。
- 修繕費の積立額は、自宅の予定支出と支払期限から逆算する
- 運転費・定期消耗品と、大きな補修・設備交換の資金を分ける
- すでに確保した資金は差し引き、工事ごとの残り月数で割る
- 急な故障用の予備費を別に持ち、点検や見積もりで見直す
戸建ての修繕費は毎月いくら積立?必要額の決め方
戸建ての修繕費は、平均月額をそのまま自宅の積立額にするより、支出予定から計算する方が具体的です。
屋根・外壁や給湯設備など、数年後にまとまった出費になりやすいものを洗い出し、必要な時期に間に合う額を考えます。
「30年間でいくらかかるか」という総額だけでは、最初の大きな工事までに現金が足りるか判断できません。
まずは月額の数字が示す意味を確認し、支出の分け方と計算例へ進みます。
戸建ての修繕積立金の目安は平均だけで決めない
毎月いくら積み立てるべきかに、どの戸建てにも共通する正解はありません。
建物の大きさや屋根材、外壁材、設備の数、劣化の状態によって、補修内容も時期も変わるからです。
仮に毎月1万円を10年間貯めれば120万円、2万円なら240万円になります。
これは利息や運用益を含めない単純計算で、工事の必要額を保証する数字ではありません。
| 毎月の 積立 | 5年間の 積立額 | 10年間の 積立額 |
|---|---|---|
| 1万円 | 60万円 | 120万円 |
| 2万円 | 120万円 | 240万円 |
| 3万円 | 180万円 | 360万円 |
同じ月2万円でも、5年後に200万円の工事が必要なら、その時点の積立額120万円だけでは足りません。
逆に、すでに修繕用の現金が十分にあれば、新たに必要な月額は小さくなります。
私が2020年に家を建てた際は、屋根と外壁のメンテナンスが10〜15年ほどで必要になる可能性があり、費用はざっくり約160万円と説明されました。
これは当時の住宅会社の説明で、現在のわが家の工事見積もりでも、一般的な相場でもありません。
外壁の素材や建物の形状、工事に必要な足場の条件によっても、見積もりは変わります。
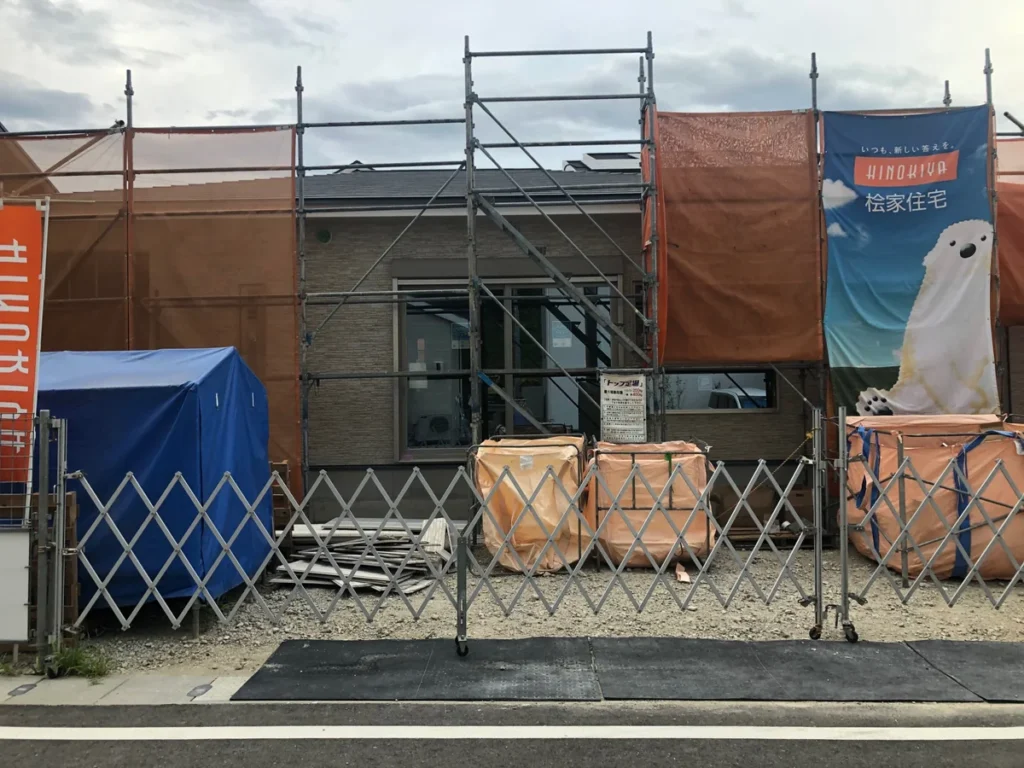
比較するときは工事項目に何が含まれるのかまで確認したいところです。
工事ごとの費用と時期を詳しく把握して積立計画を作りたい場合は、こちらの記事を参考にしてみてください。
家の修繕費貯金は維持費と交換費を分ける
修繕用の貯金を計算する前に、毎月使うお金と、将来まとめて使うお金を分けます。
同じ「メンテナンス費用」でも、電気代や消耗品代まで積立に入れると、予定工事に残せる資金が分かりにくくなるためです。
分類の目的は会計を細かくすることではなく、何に使ってよいお金なのかを決めることにあります。
管理費に近い運転費と定期消耗品
換気設備や浄化槽などの運転に使う電気代、日常の清掃用品代は、普段の家計で支払う費用です。
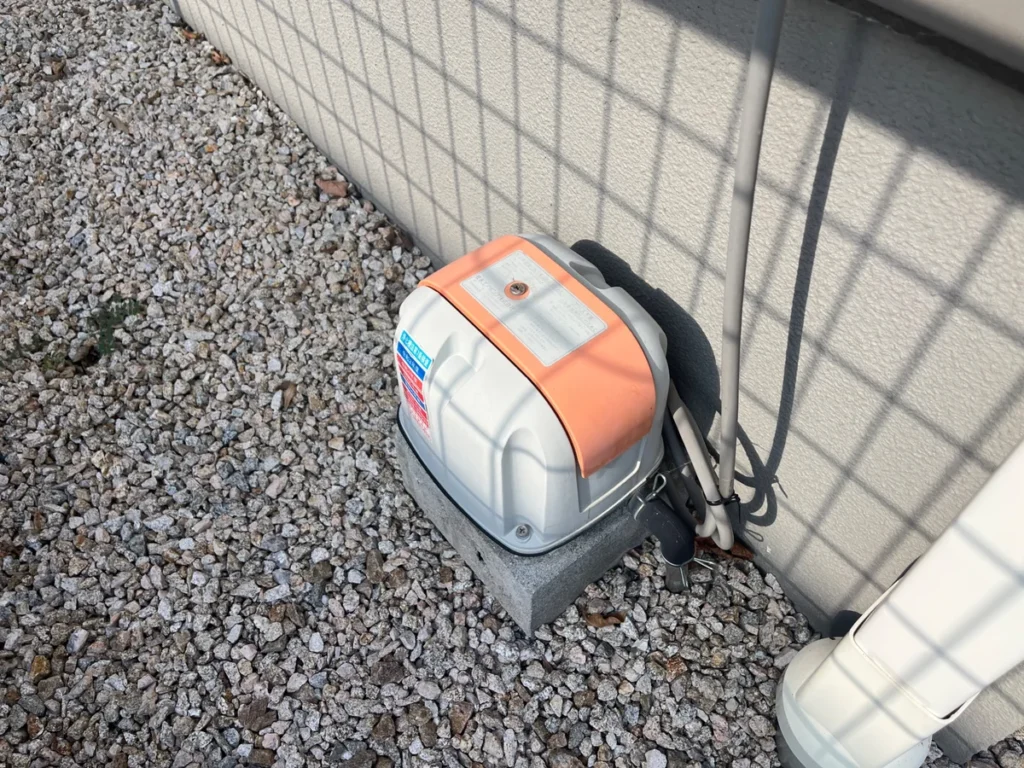
また、換気フィルターなどの交換用品や、定期的な清掃・点検の支払いは、時期を見ながら年間予算へ組み込めます。
これらは、毎月または毎年発生する小さな支出として見込み、数年後の外壁工事用の貯金とは区別します。
ただし、定期点検自体が有料か無料か、消耗品が保証やサービスに含まれるかは住宅会社と設備によって異なります。
普段の管理にいくらかかるのかも整理したい場合は、こちらの記事を参考にしてみてください。
まとまった補修と設備本体の交換
屋根・外壁の塗装やシーリングの交換、給湯設備・エアコンの本体交換は、まとまった現金が必要になる場合があります。
こうした支出を積立の対象にし、工事や交換ごとに「いくら・いつ頃・現在の確保額」を記録します。
部品交換で済む場合と本体ごと交換する場合は金額が大きく違うため、同じ設備で両方を無条件に足し込まないようにします。
屋根と外壁を一緒に施工する計画なら、共通する足場代を二重に計上しないよう工事の見積もり項目も確認します。
わが家ではエコキュートやエアコンも使っており、将来は外装だけでなく設備交換の資金も必要だと考えています。
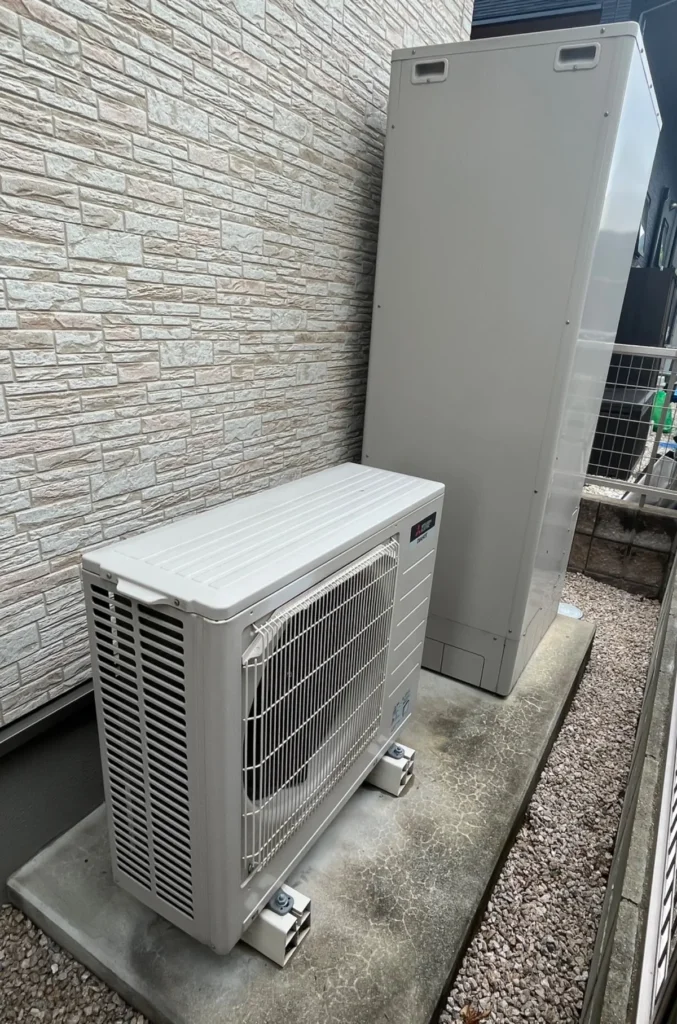
わが家のエコキュートと室外機の設置状況一方で、キッチンを新しいデザインへ変えるような任意の改装は、住まいを使い続けるための必須補修と分けておくと優先順位を決めやすくなります。
戸建ての修繕積立はいくら?期限から逆算する
毎月の積立額は、工事ごとに「必要額-確保済み資金」を計算し、支払予定までの月数で割って求めます。
ここでいう確保済み資金とは、生活費や車の買い替えなどに使う予定がなく、住宅修繕用として残せるお金です。
工事予定を一覧にするときは、工事名、予定年、見込額、確保額、残り月数、毎月の準備額を一行に並べます。
住宅修繕用として確保した預金でも、車検や生活費など別の使い道と重なっている場合は、確保済み資金に含めると工事時点で不足するおそれがあります。
毎月の積立額=(工事に必要な予定額-その工事用に確保済みの資金)÷支払いまでの残り月数
計算結果がマイナスになる場合は、その工事の追加積立をいったん0円とし、余裕資金を別の不足項目へ回すかを考えます。
数年後の工事金額は変わるため、見積もり前の数字にはあらかじめ余裕を持たせる方法もあります。
新築から積み立てる計算例
次は計算方法を示すための仮の家計例で、わが家の積立残高や確定工事費ではありません。
屋根・外壁に180万円を12年後、給湯設備の交換に45万円を10年後必要と仮定します。
修繕用としてすでに確保した60万円は屋根・外壁の工事に充て、給湯設備用にはまだ確保していないものとします。
| 支出予定 | 不足額と残り期間 | 毎月の準備額 |
|---|---|---|
| 屋根・外壁 | 120万円・144か月 | 約8,334円 |
| 給湯設備 | 45万円・120か月 | 3,750円 |
| 合計 | 工事別に逆算 | 約12,084円 |
外装は(180万円-60万円)÷144か月、給湯設備は45万円÷120か月で計算した結果です。
端数を切り上げて、2つの予定工事のために月12,100円ほどを確保する例になります。
この金額には、日常の管理費用、ほかの設備交換、予測できない故障の予備費は含まれていません。
実際の計画では、住宅会社の点検表や設備の仕様、希望する工事内容から金額と時期を置き直してください。
時期に幅があるなら、早めに支払いが必要になる想定でも足りるか確かめると、準備不足に気づきやすくなります。
居住中は残りの月数で再計算する
すでに住み始めている場合は、新築からの年数ではなく、次に支払うまでの残り期間を使います。
例えば6年後に180万円の工事を想定し、修繕用に80万円確保しているなら、不足額100万円を72か月で割り、毎月約13,889円です。
同じ180万円でも、積立済み資金や期限によって毎月の負担は変わります。
予定時期を越えているからといって自動的に交換が必要になるわけではなく、実際の状態を点検して工事の必要性を判断します。
ただし、雨漏りなどの不具合がある場合は、積立が足りるまで確認を先延ばしにしないことが前提です。
戸建ての管理費と修繕積立金は別もの
戸建ては一般に、マンションの管理組合のような仕組みで毎月の修繕積立金を一律に徴収されるわけではありません。
その代わり、必要な修繕の時期や資金の準備を所有者自身で考える場面が多くなります。
マンションの管理費や長期修繕計画の積立単価を、そのまま戸建てに当てはめない方がよいです。
また、新築マンションで見かける修繕積立一時金が、すべての新築戸建てで当然に必要になるわけでもありません。
ただし、分譲地の共用施設や自治会などで管理費・負担金が決められている場合は、契約書や規約を確認し、その支出を別に計上してください。
自宅で管理する修繕貯金と、第三者へ支払う管理費を混同しないことがポイントです。
戸建ての修繕費の積立はいくら必要?不足を防ぐ管理方法
計算上は月額が決まっても、予定外の故障や、工事費の変更があれば不足する可能性があります。
そこで、始める時期、予備費、管理方法、保険の役割、見直し時期を分けて考えます。
修繕積立は、1度決めた金額を30年間そのまま守る仕組みではありません。
点検結果と家計の状況に合わせて修正できるようにしておくと、現実的な計画になります。
新築の修繕積立金はいつから用意する?
新築の修繕積立は、できれば住み始めた月から家計に組み込むと計画しやすくなります。
最初の数年間に大きな補修がなくても、支払期限までに準備できる月数が多いほど、同じ必要額に対する月々の負担を抑えられるからです。
ただし、住宅購入直後は引っ越しや家具・家電の支払いもあるため、修繕資金のために生活費まで削ってしまうのは避けたいところです。
最初は確保できる額から始め、落ち着いてから不足額を再計算する方法もあります。
これから住宅会社を選ぶ方は、屋根・外壁や設備の仕様を候補ごとに確認すると、将来の修繕項目を考える参考になります。
SUUMO注文住宅では住宅会社のカタログをまとめて請求できますが、請求後に住宅会社から連絡が入る場合があります。
展示場前に自宅で比較
私は2020年に家を建ててから、確認している範囲では有償の建物修繕費を支払っていません。
それでも、支払いがない期間が続いたことを、今後も修繕が不要だという意味には捉えていません。
新築10年目を迎える前後の点検項目や費用の考え方を確認したい場合は、こちらの記事を参考にしてみてください。
住宅メンテナンス積立は予備費を別に持つ
屋根や外壁の計画工事に備えるお金とは別に、急な故障へ対応する現金も必要です。
給湯器が突然使えなくなったり、配管や設備に不具合が出たりすると、予定した交換年まで待てないことがあります。
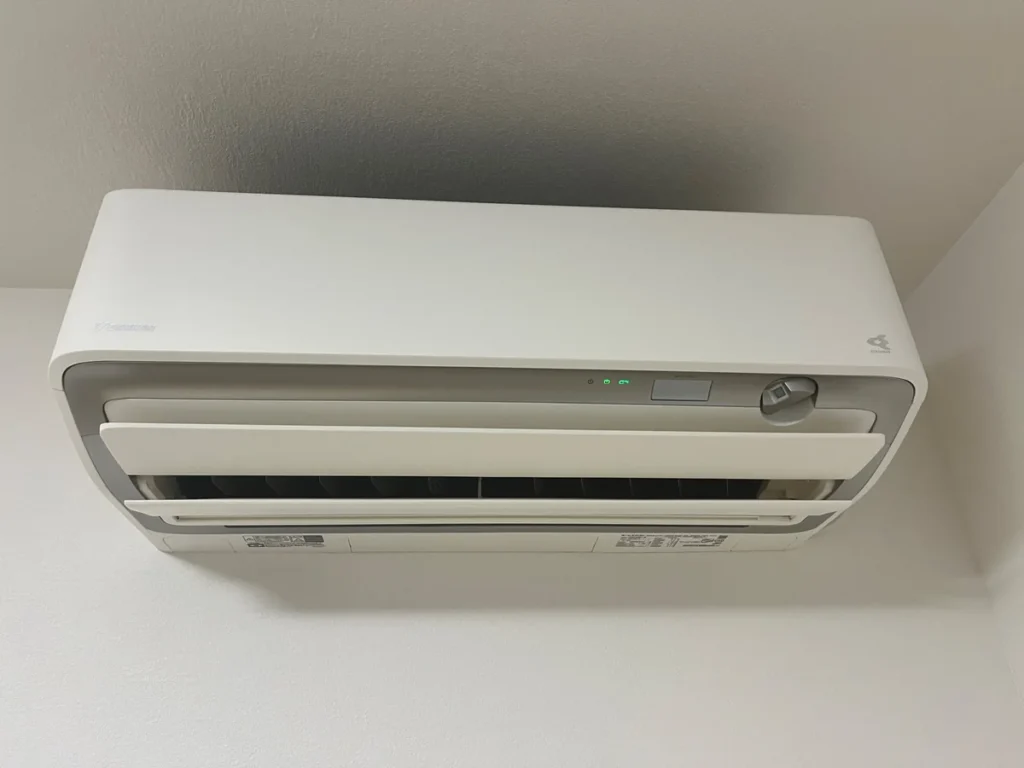
すべてをひとつの積立残高で管理すると、緊急の修理代を支払った後に外壁工事の資金が足りなくなるかもしれません。
予備費は「全家庭一律で何万円」と決めるより、家計に残す生活防衛資金、使用中の設備、保証の範囲、短期的な支払い予定を見て決めます。
修繕計画の対象外だった故障へ支払った場合は、その金額と残高を記録し、必要に応じて毎月の補充額を設定します。
大きな不具合が生じたときは、工事を急いで契約する前に住宅会社や保証窓口へ相談し、緊急対応が必要かどうかも確認します。
資金の準備と、不具合への対処は別の判断です。

わが家では雨の日の水漏れを調整してもらいましたが、完全には改善していません。費用を考える前に、もう一度状況を確認してもらうつもりです。
家のメンテナンス貯金を続ける仕組み
積立を続ける方法としては、生活費の口座から修繕用の別口座へ毎月一定額を移す形が分かりやすいと思います。
口座を増やさない場合でも、家計簿や表計算で「修繕のために残している額」をほかの預金と区別すれば管理できます。
家計簿では、屋根・外壁、住宅設備、予備費の3つに大まかに分けるだけでも使い道が見えやすくなります。
わが家でも住宅修繕の資金は意識していますが、毎月決まった額を完全に分けて貯められているわけではありません。
車検や税金、家電の買い替えが重なる月は、貯金できる額が変わります。
そのため私は、住宅修繕用と車用を今後は分けたいと考えています。
口座を分ける目的は使い込みを防いで残高を把握することであり、口座の数を増やすこと自体ではありません。
一定額を移せなかった月は、翌月に無理に取り返すより、残高と工事までの月数を見直して計画を立て直す方が続けやすそうです。
家計で積立が難しいときは、金額だけでなく必要性の低い改装を後回しにするなど、支出の順番も確認します。
戸建ての修繕積立を保険で代用できる?
火災保険や住宅設備の保証は、修繕費の貯金を丸ごと代わりにするものではありません。
火災保険は契約で定める事故による損害に備えるもので、自然な消耗や経年劣化による修復費は一般に補償の対象外です。
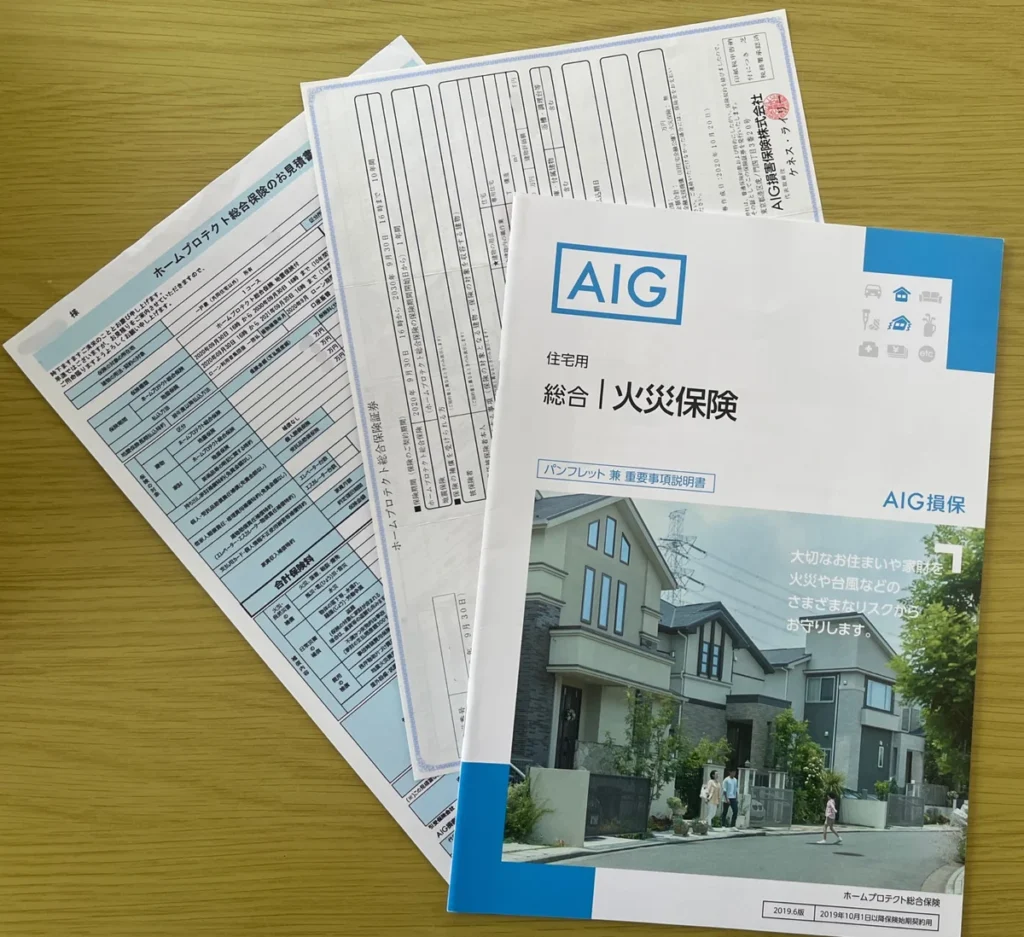
東京海上日動も、自然の消耗または劣化による損害は補償対象外と案内しています(出典:東京海上日動『火災保険のよくあるご質問』)。
一方、給湯設備などに故障があったときは、メーカー保証や住宅会社の設備保証で対応できる場合があり、対象部品・期間・免責条件の確認が必要です。
台風などの事故で建物が損傷した場合は原因と契約の補償範囲を確認し、保険会社へ相談します。
定期的な塗り替えや本体交換は、保険金が出る前提で予算を組まない方が確実です。
「修繕積立保険」という名前の商品や積立型の金融商品を検討する場合も、保障と貯蓄のどちらが主目的なのかを分けて確認します。
受け取れる金額、途中解約時の条件、手数料、元本割れの可能性が商品ごとに異なるため、将来の工事資金が必ず増えるとは考えません。
支払い時期が近い工事費は、必要なときに使える形で確保することを優先します。
戸建てメンテナンス費用の積立を見直す時期
積立額は少なくとも年1回、または大きな点検・見積もりを受けたときに見直す方法が考えられます。
工事費の相場、住まいの劣化状況、保証条件、家計、すでに貯めた金額が変わると、必要な月額も変化します。
住宅会社の点検予定表や設備の説明書を手元に置き、修繕の予定を「時期・内容・概算費用・確保済み資金」の4項目で更新します。
国土交通省は、長期優良住宅の認定を受けた住宅について、維持保全計画に基づく点検と、記録の作成・保存が必要だと説明しています(出典:国土交通省『長期優良住宅のページ』)。
認定の有無にかかわらず、図面、設備仕様書、過去の点検結果、見積書を残しておくと、次の工事内容や金額を考える材料になります。
国土交通省も、これらの点検・修繕履歴を住宅履歴情報として保存し、維持管理に活用できると案内しています(出典:国土交通省『住宅履歴情報とは』)。
保証が長い住宅でも、有償工事の条件や範囲は会社や契約ごとに違います。
保証の延長に指定の点検や工事が必要な場合は、その時期と費用を積立計画へ加え、保証で補修費のすべてが無料になると決めつけないようにします。
ハウスメーカーごとの有償メンテナンスを比較するときの確認点は、こちらの記事を参考にしてみてください。
見直した結果、月々の積立が家計に収まらないなら、工事時期を独断で先延ばしにせず、まず住宅会社や施工業者に必要性と優先順位を相談します。
特に雨漏りなど建物への影響が広がり得る症状は、予算づくりとは切り離して早めに確認したいところです。
まとめ:戸建ての修繕費の積立はいくら
戸建ての修繕費を毎月いくら積み立てるかは、相場の平均だけでは決められません。
自宅で必要になりそうな工事の金額から確保済みの資金を差し引き、支払いまでの月数で割った額が、毎月準備する金額の出発点になります。
- 大きな補修と設備本体の交換は、支払期限を決めて逆算する
- 運転費・定期消耗品は、原則として普段の家計で管理する
- 修繕積立と別に急な故障への予備費を持つ
- 点検・見積もり・家計の変化に応じて毎年見直す
平均の積立額を目標にするより、まずは自宅の次の工事について「必要額・確保済み資金・残り月数」を書き出してみてください。
次に用意する1か月分の金額が見えれば、家計のどこから確保するかも考えやすくなります。
実際の積立額を決めるには、屋根・外壁や設備交換の費用と時期を具体的に置く必要があります。
10年・30年の修繕項目を見ながら整理したい場合は、こちらの記事を参考にしてみてください。