この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
住宅ローンがない持ち家の人を見ると、毎月の返済がなくて羨ましい、完済できた人は勝ち組なのではと思うことがあります。
たしかに、住宅ローンがなくなれば、その返済額ぶんだけ毎月の住居費は軽くなります。
月8万円を返していたなら年間96万円、月10万円なら年間120万円を、修繕費や老後資金、貯蓄、日々の暮らしへ回せる計算です。
ただ、ローンがないことと、生活費がほとんどかからないことは別です。
持ち家には固定資産税、火災・地震保険、外壁や屋根の修繕、給湯器やエアコンなどの設備交換が残ります。
この記事では、住宅ローンなしが勝ち組に見える理由、ローンがない人の生活費がどう変わるか、完済後も残る住居費を整理します。
他人の家計と比べるのではなく、自分の住居費と生活余力で判断できる状態を目指します。
- 住宅ローンなしは固定費が軽いが勝ち組とは決まらない
- 持ち家でローンなしの生活費は返済分だけ軽くなる
- 完済後も固定資産税・保険・修繕費は残る
- 他人と比べず自分の住居費と生活余力で判断する
住宅ローンなしが勝ち組に見える理由と生活費の現実
住宅ローンなしの大きな強みは、持ち家そのものよりも、毎月決まって出ていく返済がないことです。
一方で、返済がなくなった後も税金や保険、修繕は続くため、「住居費がゼロになる」と考えると実際の家計とのズレが出ます。
住宅ローンなしは本当に勝ち組?
- 毎月の返済がないことは大きな家計の強み
- ローンなしでも税金や修繕費は続く
- 統計は世帯主の平均年齢差も含めて見る
- 勝ち組かどうかは家計全体の余力で判断する
住宅ローンなしは家計の固定負担を下げやすい状態ですが、それだけで勝ち組とは決まりません。
見るべきなのは、ローン残高の有無ではなく、毎月の生活費を払いながら、将来の修繕や大きな出費へ備えられるだけの余力があるかです。
持ち家を相続した人、現金で購入した人、長年返済して完済した人では、同じ「住宅ローンなし」でも収入や貯蓄、年齢が違います。
外から見えるローンの有無だけでは、家計の安定度までは分かりません。
毎月の返済がない強みは大きい
住宅ローンがなくなると、毎月の返済額を別の用途へ振り分けられます。
たとえば返済額が月8万円なら年間96万円、月10万円なら年間120万円、月12万円なら年間144万円です。
この差は、外壁や屋根の修繕、設備交換、老後資金、教育費などを準備するときに大きく効いてきます。
収入が下がったときも、返済という固定支出がないぶん、家計を調整しやすくなります。
住宅ローンなしの強みは、豪華に暮らせることではなく、毎月の必要額を下げて選択肢を増やしやすいことです。
住宅ローンなしが羨ましいと感じる理由
住宅ローンがない人を羨ましく感じやすいのは、返済額の差だけではありません。
転職や時短勤務、介護、旅行などにお金や時間を振り分けても、「来月も住宅ローンを払わなければならない」という制約が小さく見えるからです。
ただし、その人が家をどう取得したのか、どれだけ現金を持っているのか、今後どの程度の修繕が必要なのかまでは外から分かりません。
「ローンがない」という1点だけを切り取って、自分の家計と比べる必要はないと思います。
完済世帯は貯蓄が多いが年齢差もある
総務省統計局の2025年平均結果では、二人以上の勤労者世帯のうち、持ち家で住宅ローン返済なし世帯の平均貯蓄現在高は2,338万円でした。
住宅ローン返済世帯の平均貯蓄現在高は1,300万円で、返済なし世帯の方が大きい結果です。
ただし、返済なし世帯の世帯主平均年齢は57.1歳、返済世帯は47.0歳と約10歳の差があります。
年齢が上がれば返済が進み、貯蓄を積み上げる期間も長くなるため、「ローンがないから1,000万円以上貯蓄が増えた」と因果関係まで断定することはできません。
統計から分かるのは、住宅ローン返済なし世帯では負債が小さく、平均貯蓄が多い傾向があることです。
同じ調査では、平均負債現在高も返済世帯が2,076万円、返済なし世帯が371万円と大きく異なります。
ただし、ここにも年齢差や住宅取得時期の違いが含まれるため、自分の家計へそのまま当てはめる数字ではありません(出典:総務省統計局『家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要』)。
完済後の家計と残る住居費、必要な手続きを具体的に確認したい場合は、返済が終わった後に何が変わり、何が残るかまで見ておくと判断しやすくなるため、こちらの記事を参考にしてみてください。
持ち家でローンなしの生活費はどれくらい軽くなる?
住宅ローンがなくなっても、食費や光熱費、通信費、車の維持費などの日常生活費まで一緒に下がるわけではありません。
家計で軽くなるのは、主に住居費のうち住宅ローン返済に使っていた部分です。
生活費ではなく住居費の返済分が減る
完済後の家計は、「生活費が安くなる」というより「住宅ローン返済が消える」と考える方が実態に近いです。
月10万円を返済していた人なら、完済後に月10万円の使い道を組み替えられます。
ただし、その10万円をすべて娯楽や日常消費へ回せるとは限りません。
家を所有し続けるなら、固定資産税や保険の支払いに加え、将来の修繕と設備交換へ備えるお金も必要です。
完済後に増えた余力の一部を「住まい用のお金」として残しておくと、給湯器やエアコンの故障、大きな修繕が重なったときに対応しやすくなります。
月8万・10万・12万円なら年間差は大きい
住宅ローン返済がなくなる効果は、月額より年額で見ると分かりやすいです。
月8万円なら年間96万円、月10万円なら120万円、月12万円なら144万円です。
5年間ではそれぞれ480万円、600万円、720万円になるため、完済後の家計には大きな差が生まれます。
| 月の返済額 | 年間 | 5年間 |
|---|---|---|
| 8万円 | 96万円 | 480万円 |
| 10万円 | 120万円 | 600万円 |
| 12万円 | 144万円 | 720万円 |
ただし、これは「使えるお金がそのまま増える」という意味ではありません。
外壁や屋根、給湯器、水回りなどの修繕・交換時期と重なるなら、その一部は将来の住居費として確保しておく必要があります。
完済後の返済分は、すぐ使うお金と将来に残すお金へ分けると考えやすいです。
たとえば住宅修繕用、生活防衛用、老後・教育用、自由に使う分というように最初から役割を分ければ、返済がなくなったことで生活水準だけが上がるのを防げます。
完済で増えた余力を全部使うのではなく、住まいの維持費を先に取り分けることが、ローンなしの安心を長く保つポイントです。
完済後も固定資産税・保険・修繕費は残る
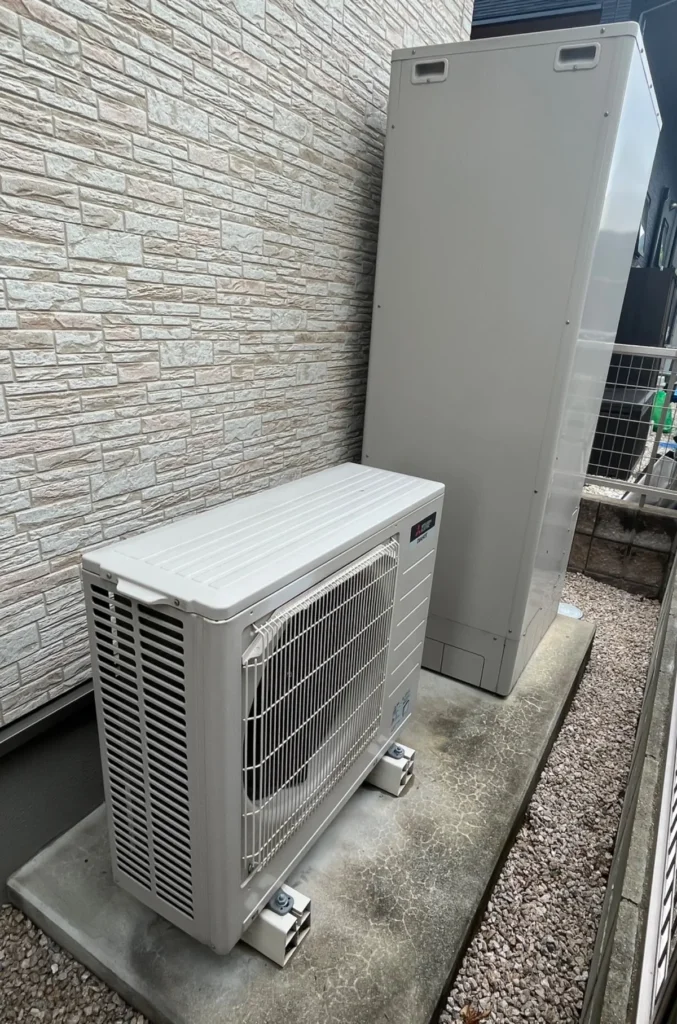
持ち家でローンなしでも、住居費はゼロになりません。
固定資産税、火災・地震保険、自治会費などの定期的な支出に加え、戸建てなら外壁、屋根、シーリング、給湯器、エアコン、水回り設備などを自分で修繕・交換します。
マンションでも、住宅ローンとは別に管理費や修繕積立金などの負担があります。
わが家も住宅ローン返済中ですが、固定資産税や保険だけでなく、住宅修繕、設備や家電の交換、車2台の維持・買い替えまで含めて現金を残すよう意識しています。
修繕は毎月同じ金額で出ていく支出ではありません。
何年も何も起きない時期があっても、設備交換や外回りの工事が重なる年にはまとまった費用が必要になります。
そのため、ローンなしの人の月々の生活費だけを見て「自分より楽そう」と比べると、将来に備えて積み立てているお金を見落としやすいです。
住宅ローンがなくても、税金・保険・修繕を月換算しないと住居費を実際より軽く見積もりやすいです。
持ち家で発生しやすい出費を先に把握すると、完済後にいくら残しておけばよいか考えやすくなるため、こちらの記事を参考にしてみてください。
住宅ローンがない人でも家計に余裕があるとは限らない
住宅ローンがなくても、収入が少ない、貯蓄が少ない、大きな修繕が近いといった条件が重なれば、家計に余裕があるとは限りません。
逆に返済中でも、住宅ローンを払った後に貯蓄でき、税金や修繕費にも備えられているなら、生活に余力を残せます。
手元資金が少なければ安心とは限らない
家を現金で買ったり、繰上返済で早く完済したりすると、住宅ローン残高は減ります。
一方で、返済に現金を使いすぎると、病気や失業、車の買い替え、住宅設備の故障などに使えるお金も減ります。
住宅ローンなしを目標にするより、完済した後も生活防衛資金と数年以内の大きな支出をまかなえる現金が残るかを見る方が実用的です。
私も金利が上がったときに繰上返済を考えましたが、住宅修繕や設備交換、車や家電の買い替えにも現金が必要なので、元金を減らすことだけを優先していません。
維持費を月額へ置き換えると比較しやすい
固定資産税や保険料は年払い、修繕費は数年から十数年単位で発生するため、住宅ローンの月額返済と比較しにくい支出です。
そこで、年間の固定資産税や保険料は12で割り、将来の修繕費も毎月積み立てる金額へ置き換えると、実質的な住居費を見やすくなります。
たとえば「住宅ローンはゼロ」でも、税金・保険・修繕積立を月換算すると数万円になる家庭はあります。
金額は家の大きさ、築年数、地域、設備、修繕方針で変わるため、他人の平均より自宅の実額から計算する方が判断しやすいです。
住宅ローンなしを羨ましいと思ったときの家計の見方
他人のローン残高を見ても、自分の暮らしに必要な金額は分かりません。
住宅ローンなしを羨ましいと感じたときほど、自分の毎月の住居費、将来の大きな支出、貯蓄余力の3つへ置き換えて考えると比較しやすくなります。
- 毎月の住居費
- 完済後に残る現金
- 数年以内の大きな支出
他人のローン有無より自分の住居費を見る
確認したいのは、住宅ローン返済額だけではありません。
住宅ローン、固定資産税、火災・地震保険、修繕積立を合計し、毎月いくらを「住むためのお金」として使っているかを見ると、自分の家計の重さが分かります。
毎月の住居費を全部足して比べる
住宅ローン返済が月8万円でも、固定資産税や保険、修繕積立を月換算して2万円必要なら、実質的な住居費は月10万円です。
完済後は返済8万円がなくなっても、残り2万円は続きます。
この形で見ると、「ローンがあるかないか」ではなく、「住居に毎月いくら必要か」で比較できます。
賃貸との比較でも、家賃だけではなく更新料や保険、持ち家なら税金や修繕を含めると条件をそろえやすくなります。
数年以内の大きな支出も並べる

住宅ローンがない人でも、外壁塗装や屋根修繕、給湯器交換、車の買い替えが同じ時期に重なれば、まとまった現金が必要です。
今後3〜5年程度で予定している教育費、車、家電、住宅修繕などを並べ、現在の預金でどこまで対応できるかを確認します。
わが家では家づくり当時、毎月の住宅ローン返済額を重視する一方、固定資産税や設備交換まで細かく月額へ落としていませんでした。
今なら、住宅ローン以外の住居費も先に積み上げてから、毎月いくらまでなら無理なく住めるかを考えます。
住宅購入後の支出を長期で並べると、修繕や車、教育費が重なる時期まで確認しやすくなるため、こちらの記事を参考にしてみてください。
住宅ローン返済中でも「負け」ではない
住宅ローンなしが羨ましく見えても、返済中だから家計が弱いとは限りません。
住宅ローンを払いながら生活費と貯蓄を確保し、税金や修繕費、収入減にも備えられているなら、その家計には十分な余力があります。
私は借入上限まで借りなかった
わが家は住宅ローン審査で約4,000万円まで借りられると言われましたが、自分たちには多すぎると感じ、上限まで借りませんでした。
車2台の維持費、固定資産税、火災保険、住宅修繕、設備や家電の交換も必要になるためです。
ボーナス返済も使わず、毎月の給与から返せる形にしたことは、現在もやってよかった判断の一つです。
住宅ローンは「借りられる額」ではなく、返済した後も生活と貯蓄を続けられる額で考える方が、ローンの有無に振り回されにくくなります。
審査に通った金額と、家計に無理のない金額を分けて考えたい場合は、返済後に残る生活費や貯蓄まで確認すると判断しやすくなるため、こちらの記事を参考にしてみてください。
金利上昇で住居費以外への影響も意識した
わが家は2020年に変動金利年0.47%で住宅ローンを契約しました。
2026年7月返済分では適用金利が年1.32%まで上がり、契約時に理解していた「金利が上がる可能性」と、実際に自分のローン金利が上がる感覚には差がありました。

返済だけで生活が苦しい状態ではありませんが、金利が上がると、住宅修繕や車・家電の買い替えに回せるお金も気になります。
この経験から、私なら住宅ローンの有無だけではなく、住居費を払った後に毎月いくら残せるかを基準にします。
年0.47%で借りたときと、年1.32%になった今では、手元に残したいお金への意識が変わりました。
住宅ローンなしを目指す前に確認したい3つ
住宅ローンを早くなくすこと自体を目標にするより、完済後も家計が安定するかを先に確認します。
見る数字を3つに絞るなら、「毎月の住居費」「購入・返済後に残る現金」「数年以内の大きな支出」です。
毎月の住居費
住宅ローン返済だけでなく、固定資産税、保険、修繕積立まで含めた月額を確認します。
完済後は返済額をゼロにし、税金や保険、修繕積立だけを残せば、ローンがない生活の住居費をイメージできます。
完済後に残る現金
繰上返済や現金購入を考えるなら、支払った後に生活防衛資金と近い将来の大きな支出をまかなえる現金が残るかを確認します。
住宅ローン残高がゼロでも、預金までほとんどなくなるなら、安心感は小さくなります。
完済後の預金が急な修繕や収入減に対応できない水準になるなら、ローンを急いでゼロにしない考え方もあります。
数年以内の大きな支出
教育費、車、住宅修繕、設備交換、介護など、数年以内に予定している支出を並べます。
住宅ローンをなくすために使う現金と、これらの支出に残す現金が競合するなら、完済時期を急がない選択もあります。
3つの数字だけで判断しにくい場合は、収入、毎月の生活費、教育費、車、住宅修繕、老後資金まで時系列で並べると、完済を急いでも問題ないか見えやすくなります。
家計の数字を自分たちだけで整理しにくい場合は、FP相談で確認したいことと手元に用意する資料を先に決めておくと相談時間を使いやすくなります。
住宅購入のFP相談で何を聞くか迷う場合は、質問項目を先に整理しておくと、自分たちの家計で確認したい点を漏らしにくくなるため、こちらの記事を参考にしてみてください。
3つの数字を並べても、自分たちだけでは完済を急いでよいか判断しにくい場合があります。
マネーサファリで住宅ローンだけでなく、生活費や将来支出も含めてFPに相談する方法があります。
よくある質問
住宅ローンなしの生活費や完済について、本文を読んだ後に残りやすい疑問をまとめます。
- 住宅ローンなしは本当に勝ち組ですか?
- 毎月の固定負担が軽い点では有利ですが、それだけでは決まりません。税金や修繕費を払いながら、生活費と貯蓄に余力があるかで考える方が実態に合います。
- 持ち家でローンなしなら生活費はいくら減りますか?
- 基本的には毎月の住宅ローン返済額ぶんが軽くなります。食費や光熱費などは変わらず、固定資産税、保険、修繕費も残ります。
- 住宅ローン完済後は住居費がゼロになりますか?
- ゼロにはなりません。固定資産税、火災・地震保険、修繕、設備交換などの費用は続きます。
- 繰上返済で早く住宅ローンをなくした方がよいですか?
- 手元資金と将来支出を残せるかで変わります。完済を急いで生活防衛資金や修繕費が不足するなら、返済時期を分ける考え方もあります。
まとめ:住宅ローンなしは勝ち組?
住宅ローンなしは、毎月の返済がなくなるため、家計の固定負担を下げやすい状態です。
月8万円を返していたなら年間96万円、月10万円なら年間120万円の支出がなくなるので、羨ましく見えるのは自然だと思います。
ただし、持ち家には固定資産税、保険、修繕、設備交換が残り、生活費そのものがゼロに近づくわけではありません。
返済中でも、住宅ローンを払った後に貯蓄でき、将来の住居費へ備えられているなら、他人と比べて負けているわけではありません。
比べるなら、他人の住宅ローン残高ではなく、自分の毎月の住居費、完済後に残る現金、数年以内の大きな支出です。
- ローンなしの強みは毎月の返済がないこと
- 月10万円の返済なら年間120万円の固定支出がなくなる
- 完済後も固定資産税・保険・修繕・設備交換は残る
- 判断軸はローン残高ではなく住居費と手元資金の余力
住宅ローンなしを目指すかどうかも、その3つを並べると判断しやすくなります。
住宅ローンなしを目指すか、手元資金を残して返済を続けるかは、ローン残高だけでは決めにくいです。
自分の住居費・生活費・将来支出をまとめて確認したい場合は、FPに相談して家計全体を整理できます。
住宅ローン以外の支出も整理