この記事には広告を含む場合があります。
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
こんにちは。ここから家づくりの「ここから」です。
隣の家から火が燃え移り、自宅に損害が出たら、火元の人に修理代を請求できるのか気になりますよね。
過失による失火では、火元に重大な過失がなければ、民法709条に基づく賠償を原則として求められません。
ただし、火元への請求だけでなく、事故当時の自分の保険や火元の特約を確認する方法もあります。
すでに被災した方と、これから家を建てる方では、次に確認することが違います。
この記事を読むと、被害を受けた後の連絡先と、新築前に建物・家財の補償を比べるときの確認点が分かります。
- 火元への賠償請求は出火時の事情や責任を確認する
- 被災後は安全を確保し、契約先への連絡と被害の記録を進める
- 建物と家財、地震を原因とする火災の補償を分けて確認する
- 新築前は補償条件をそろえ、引き渡しと補償開始の日時を照合する
火事のもらい火は泣き寝入り?火元への請求と被災後の対応
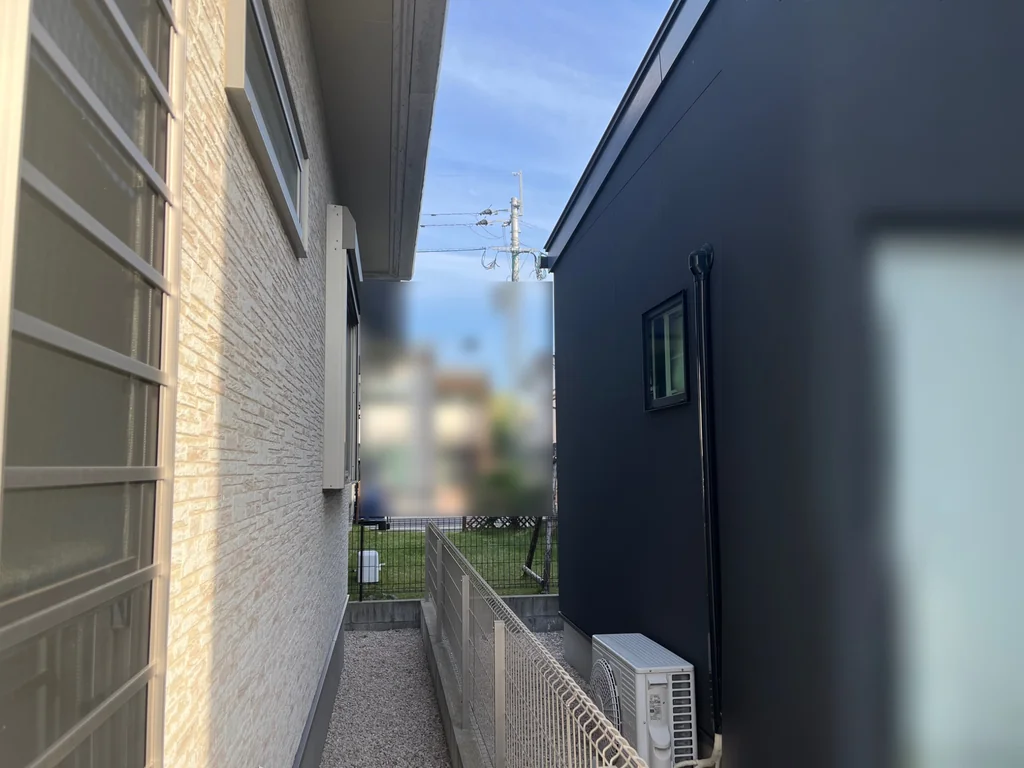
もらい火の被害に遭ったときは、火元に責任があるかの確認と、自分の保険の確認を並行して進められます。
火災の最中は避難と119番を優先し、安全が確保されてから保険会社や相談先に連絡しましょう。
もらい火で全焼しても火元の賠償が決まるわけではない
もらい火とは、隣家などから火が燃え移り、自宅や家財に被害を受けることです。
「貰い火」や「類焼」と呼ばれることもあり、出火した場所と損害を受けた場所が異なります。
隣家が火元であっても、その事実だけで隣人が自宅の修理費用を必ず負担するとは限りません。
民法には、故意や過失によって他人に損害を与えた場合の賠償責任を定めた規定があります。
一方、失火責任法は、失火による損害について、その不法行為責任を原則として適用しないと定めています。
ただし、失火者に重大な過失がある場合は例外です(出典:e-Gov法令検索『失火ノ責任ニ関スル法律』)。
故意による放火も過失による失火とは分けて考え、個別の事情に応じて責任を確認します。
家が全焼するほど被害が大きくても、被害の大きさだけから火元の重大な過失が決まるわけではありません。
反対に、請求できないと最初から諦めるのではなく、出火の状況や契約を確認して相談する余地があります。
火元の責任がすぐに分からない場合も、事故時点で加入していた自分の保険の確認は進められます。
故意・重大な過失や賃貸借契約が関係する場合
火元の責任を検討するときは、出火原因だけでなく、事故当時の状況や被害との関係を確認する必要があります。
賃貸住宅では、近隣の火元との関係に加え、借主と貸主の契約に関する問題を分けて考えます。
火元の保険に近隣の損害を補う特約が付いているかも、確認できることの一つです。
- 出火時の事情と重大な過失
- 賃貸の借主と貸主の契約
- 火元の類焼損害補償特約
重過失は出火時の状況や資料で判断する
重大な過失は、少し注意すれば危険な結果を容易に予見できたのに見過ごしたような、著しい注意不足を指します。
何が起きたかを十分に知らない段階で、出火したことだけを理由に重過失と決めつけることはできません。
火の扱い、周囲の状況、火災原因、損害との因果関係などを、資料や事情に基づいて検討する必要があります。
損害賠償や慰謝料を請求できるか、裁判が必要かも、個々の事案で異なります。
責任を問える事情があっても、どの損害を請求できるかは別に検討する必要があります。
修理費などの資料を残し、分からない点をまとめてから専門家へ持参すると、何を確認すべきか相談しやすくなります。
被害の写真や保険会社とのやり取りを整理し、火災の事情とともに弁護士へ相談すると確認しやすくなります。
相談先が分からないときは、法テラスに法制度や窓口の案内を尋ねる方法もあります。
賃貸では借主と貸主の契約関係を確認する
賃貸の場合、隣家の住人に対する損害賠償と、借りている部屋についての貸主との関係は別の問題です。
借主自身の過失で部屋を損傷した場合などは、契約上の義務が問題になることがあります。
一方、外からのもらい火を受けた借主が、必ず原状回復費を負担するとは限りません。
火災の原因や帰責事由、契約内容、実際の損害を管理会社や貸主に確認しましょう。
建物の契約者と、借主の家財を補償する保険の契約者が異なることもあります。
自分の家財については、自分が加入していた保険の対象や連絡先も調べてください。
借りている部屋の修理と、自分の持ち物の買い直しでは、問い合わせる先が異なることがあります。
管理会社に連絡した内容と保険会社から案内された手続きを、それぞれ控えておくと後から確認できます。
火元の類焼損害補償特約を確認する
火元の火災保険に類焼損害補償特約が付いていれば、近隣の建物や家財の損害が補償される場合があります。
これは、火元に法律上の賠償責任があるかどうかとは別に、契約条件に従って確認するものです。
特約が付いているとは限らず、対象となる建物や家財、支払限度額も契約によって異なります。
自分の保険で支払われる金額との調整がある商品もあるため、双方から損害額の全額を重ねて受け取れる前提にはしないでください。
失火見舞費用は、近隣に渡す見舞金に関する費用を補うもので、住宅の再建費全額を補う仕組みとは異なります。
火元側に確認できる場合は、加入の有無や連絡先を尋ね、具体的な支払いは保険会社に確認しましょう。
自分の契約先にも火元側の保険が分かったことを伝えると、必要な手続きや調整について確認できます。
被災したら保険会社への連絡と被害の記録を進める

火災の最中は、財産を取りに戻らず、安全な場所への避難と119番を優先します。
安全確保後、事故当時の契約先へ日時と状況を伝えます。
消防の指示に従い、可能な範囲で被害を記録します。
必要な証明や片付けの前の確認を各窓口へ尋ねます。
安全確保後は、事故当時に契約していた保険会社や代理店へ、火災の日時と被害の状況を連絡してください。
現場に入れるかどうかは消防の指示に従い、立ち入りができない間は無理に記録を取らないでください。
安全に確認できるようになったら、建物の全体と損傷箇所、家財の状態を写真に残します。
家具や家電、衣類などは、分かる範囲で品名や数量を控え、修理見積書や領収書も保管します。
購入時の金額や時期が分かる書類があれば、品物の一覧と一緒に保管しておくと、保険会社に説明しやすくなります。
書類が焼けてしまった場合は、無理に金額を推測せず、残った情報でどのように申告するかを契約先に尋ねてください。
片付けや処分、修理に入る前には、消防の調査や保険会社の確認が必要か尋ねておくと手戻りを避けやすくなります。
火災のり災証明については、管轄の消防署に発行方法や必要書類を確認しましょう。
り災証明の発行と、火元に法的な賠償責任があるかの判断は別です。
賃貸住宅なら管理会社や貸主にも連絡し、建物と家財の手続きの分担を確認します。
保険に加入していたか分からないときは、金融機関や代理店に事故当時の契約を照会する方法もあります。
仮住まいなどの支援が必要なときは、居住する自治体へ利用できる相談先を尋ねてみてください。
これから保険の見積もりを始めても、すでに起きた火災の損害をその新しい契約で補うことはできません。
もらい火を火災保険で補償する条件と新築時の備え

通常の火災によるもらい火は、自分の火災保険で補償対象となる場合があります。
事故後は当時の契約を確認し、新築前なら建物と家財の対象、金額、補償開始日時を決めていきましょう。
地震を原因とする火災は、通常の火災とは確認する保険が異なります。
火災保険は建物と家財を分けて確認する
火災保険で確認したいのは、加入の有無だけでなく、何を保険の対象にしていたかです。
建物と家財はそれぞれ補償対象と保険金額を設定でき、損害額や免責などの条件に応じて支払額が決まります。
保険証券や契約内容の画面を用意し、対象と金額が分からないときは契約先に尋ねてください。

- 建物と家財の補償対象
- 保険金額と損害の認定
- 免責と支払限度
同じ家に住んでいても、建物の契約と家財の契約が別々になっていることがあります。
証券が見つからない場合も、契約者の氏名や住所、事故の日時を伝え、当時の契約を調べてもらえるか相談しましょう。
建物と家財で補償の対象を分けて見る
建物には、屋根や壁、床などのほか、建物に取り付けられた設備が含まれます。
家財は、家具や家電だけでなく、衣類、寝具、食器など、暮らしの中で使うものです。
どちらに分類されるか迷う設備がある場合は、契約先へ具体的な品名と設置状況を伝えて確認しましょう。
建物だけを対象に契約していた場合、火災で家財が損傷しても、その家財は建物の契約では補償されません(出典:日本損害保険協会『火災保険は、どのような保険ですか』)。
わが家では2020年の契約時、建物と家財の両方を保険の対象にし、地震保険もそれぞれに付けました。
家電のほかにも、衣類や寝具、食器などをまとめて買い直すことになれば、生活を立て直すための費用がかかると考えたためです。
必要な家財の金額は、家族の持ち物や、損害を自己資金で負担できる範囲によって変わります。
一室ずつ持ち物を書き出してみると、大きな家具だけでなく日用品の買い直しも考えやすくなります。
高額な品物には契約上の申告や補償額の条件がある場合もあるため、該当する物があれば契約前に確認してください。
家財を保険で備えるか自己資金で負担するかを考えるときは、こちらの記事を参考にしてみてください。
全焼や一部の損害で支払額を確認する
「もらい火ならいくら受け取れるか」は、全員に共通の金額では答えられません。
建物と家財それぞれの保険金額、損害の認定額、契約で定められた免責や支払限度によって変わります。

保険金額は契約で設定する補償の上限に関わる金額で、毎月や毎年支払う保険料とは別です。
再調達価額は同等のものを新たに取得するための金額で、時価は経年や使用による消耗を反映した金額です。
どちらを基準に評価する契約かによっても、損害時の受取額の考え方が異なります。
全焼なら建築代がそのまま全額支払われると決めつけず、証券と約款を確認してください。
一部だけ焼けた場合も、修理が必要な範囲や実際の損害を確認したうえで、契約条件が適用されます。
たとえば外壁と室内の家財の両方が損傷したときは、それぞれが契約の対象になっているかを分けて確認します。
自己負担額が定められている場合の計算方法や、別途支払われる費用の有無も、契約先へ具体的に尋ねましょう。
煙やすす、消火のための放水で生じた損害も、状況によって補償の対象となる場合があります。
火災との関係と傷んだ物を保険会社に伝え、片付けにかかる費用の補償があるかも併せて尋ねましょう。
損害を受けた物を処分する必要があるときも、写真や一覧の残し方を先に相談しておくと、請求時に説明しやすくなります。
地震が原因のもらい火は地震保険を確認する
同じ隣家からの延焼でも、地震が原因となった火災は通常の火災とは区別して確認します。
地震などを原因とする火災や、地震によって延焼・拡大した損害は、通常の火災保険の損害補償では対象外です(出典:財務省『地震保険制度の概要』)。
地震保険は火災保険に付ける保険で、居住用の建物と家財を対象にできます。
建物に付けていても、家財にも付いているとは限らないため、証券で両方を確認してください。
地震と火災が同じ時期に起きたときは、原因や損害の扱いを自分で決めず、契約先に状況を伝えましょう。
火元が隣家でも、地震が出火や延焼に関係したかによって確認する補償が変わります。
自分の判断で対象外と決める前に、発生した日時と分かっている被害をそのまま伝えてください。
地震保険と地震火災費用の支払条件を見る
地震保険は生活の再建を支えるための備えで、火災保険と同じ金額を設定する仕組みではありません。
保険金額は火災保険金額の30〜50%の範囲で、建物は5,000万円、家財は1,000万円が上限です。
2017年以後に始期がある契約では、全損は保険金額の100%、大半損は60%、小半損は30%、一部損は5%が支払われます。
各区分には時価額を基にした限度があり、損害額が必ず全額補償されるわけではありません。
火災保険には、地震を原因とする火災のときに所定条件で支払う地震火災費用が付く場合もあります。
地震保険と同じ範囲・金額の補償とは限らないため、対象物、条件、支払額を契約先へ確認しましょう。
証券に地震保険の記載がある場合は、建物と家財それぞれの金額を見て、どちらが対象か確かめます。
地震火災費用については、自動で付くかどうかも含めて商品ごとに異なるため、特約や約款の記載を確認してください。
新築の火災保険は同条件で比べて開始日時を確認する
新築前に比較するなら、保険料だけで決めず、建物の仕様と必要な補償を先に整理します。
まだ住宅会社や仕様を検討中なら証明できる構造を確認し、引き渡しが近いなら契約成立と補償開始の確認を優先しましょう。
防火仕様と保険に出す証明書類を確認する
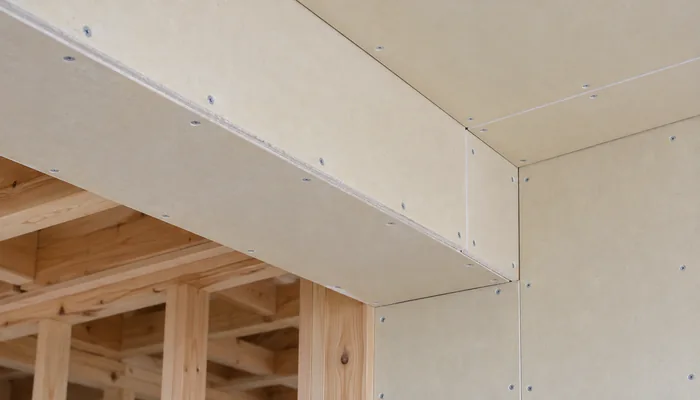
住宅会社の資料を見るときは、外部からの延焼への備えと、室内での燃え広がりへの備えを分けて確認できます。
木造や鉄骨といった構造名や外壁材の名前だけで判断せず、検討している商品の実際の仕様を尋ねてください。
同じ会社の資料でも、標準仕様とオプションでは、見積もりに含まれる内容が変わることがあります。
省令準耐火構造に該当するかも、住宅会社に対象の建物と証明書類を確認し、保険会社へ構造級別の扱いを尋ねましょう。
まだ住宅会社を検討中なら、SUUMO 注文住宅で建築予定地を選び、気になる会社のカタログを無料でまとめて請求できます。
請求先から電話やメールが届く場合があるので、施工事例などを比較したい会社に絞って選んでみてください。
特定の仕様なら火災で無被害になる、あるいはどの保険でも同じ割引を受けられると保証されるわけではありません。
見積もり時に仮の仕様で確認した場合は、契約する建物の仕様が確定した段階で、提出書類とともに改めて照合します。
住宅会社からもらった資料だけで区分を自己判断せず、保険会社が必要とする証明方法を確認してください。
住宅会社ごとの標準仕様や確認点を詳しく比べるときは、こちらの記事を参考にしてみてください。
補償の条件をそろえて保険料を比べる
見積もりを比べるときは、所在地や建物の構造に加え、建物と家財の保険金額をそろえます。
地震保険や水災の有無、免責金額、特約、保険期間、支払方法も異なると、保険料の差だけでは判断できません。
わが家が2020年に検討したときも、紹介された代理店とネットの一括見積もりを比較しました。
ただ、引き渡しに向けた手続きが重なるなか、見積もりの補償条件が同じなのか判断しにくかったことを覚えています。

保険料が安い理由が必要な補償の不足によるものか、同じ条件での差なのかを見分けることが大切です。
たとえば、家財の金額が片方にしか含まれていなければ、合計保険料の差をそのまま同じ補償の価格差とは見られません。
新築時の保険を比較するために別の見積もりを取りたいときは、保険スクエアbang! 火災保険で物件や補償の条件を伝え、無料の見積もり・診断を依頼できます。
条件によっては案内が1社になる場合もあるので、手元の見積書と補償の範囲を照らし合わせてみてください。
水災など、火災以外の補償が必要かも、住む場所と家計で負担できる範囲を踏まえて検討します。
条件をそろえられない項目は、見積書の余白などに違いを記し、後から比較できる形にしておくと便利です。
私なら、必要な補償を先に書き出し、金額や免責が違う項目を見積書で確認してから比較します。
構造の証明と保険料を同条件で比べる方法は、こちらの記事を参考にしてみてください。
引き渡しと補償開始を日時まで照合する

見積もりを取った時点や申し込んだ時点と、契約が成立し、補償が始まる日時は同じとは限りません。
引き渡しの日時を住宅会社に確認し、保険会社や代理店に希望する始期と必要な手続きを伝えましょう。
必要書類の不足や確認事項が残っていれば、希望どおりに進まない可能性もあります。
住宅ローンを利用する場合は、金融機関が求める保険の証明書類と提出期限も確認してください。
保険会社から書類を受け取るまでの時間も考え、住宅会社、金融機関、保険の窓口が求める日付をそれぞれ照合します。
契約期間の開始日だけでなく、開始時刻まで確認すると、引き渡しとの間に空白がないか判断しやすくなります。
引き渡しが近く、成立や始期を確認できない場合は、まず契約先へ連絡して現在の手続き状況を尋ねます。
引き渡しが迫り保険が間に合うか迷うときは、こちらの記事を参考にしてみてください。
まとめ:火事のもらい火は泣き寝入り?
過失による失火では、火元に重大な過失がなければ、民法709条に基づく賠償を原則として求められません。
責任の有無は事実関係を確認して相談し、事故当時の自分の保険や火元の特約も調べてみてください。
建物と家財は別に確認し、地震を原因とする火災は地震保険などの条件を確認します。
新築前なら、必要な補償条件をそろえて比較し、引き渡しと補償開始の日時まで照合しましょう。
- 火元の責任は個別の事情と資料を基に相談する
- 被災後は事故当時の契約と被害の記録を確認する
- 建物・家財と地震原因の補償を分けて確認する
- 新築前は補償条件と開始日時を確認して比較する
新築の引き渡しに向けて建物・家財の補償条件が決まってきたら、保険スクエアbang! 火災保険で見積もりを依頼できます。
見積もりが届いたら、保険会社や代理店に希望する補償開始日時と契約に必要な手続きを確認してください。
見積もり依頼は無料